








)

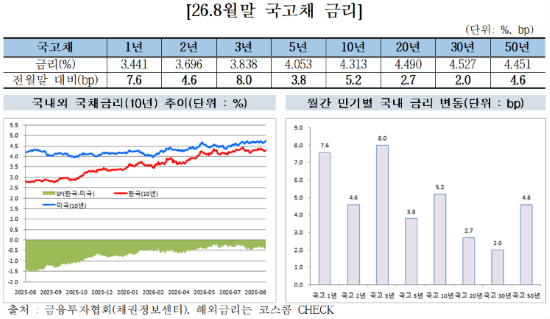
한국은행의 연이은 기준금리 인상과 미국·일본 등 주요국 장기금리 급등 여파로 8월 국고채 금리가 전 구간에서 일제히 상승했다. 금리 상승에 따른 투자 심리 위축으로 회사채 발행이 급감하고 외국인 자금이 이탈하는 등 채권시장 전반에 한파가 불어닥쳤지만, 고금리 매력을 노린 개인 투자자들의 매수세는 지속됐다.
10일 한국금융투자협회의 ‘2026년 8월 장외채권시장 동향’ 자료에 따르면, 8월 초 국고채 금리는 중동 지역의 지정학적 리스크 완화와 국제유가 안정, 예상치를 밑돈 7월 소비자물가 상승률(2.8%)에 힘입어 하락 출발했다.
월 중반 들어서는 흐름이 반전됐다. 한국은행의 추가 금리 인상 가능성과 미·일 등 주요국 장기금리 급등이 맞물리면서 국내 채권 금리도 가파르게 치솟았다. 실제 미 국채 10년물 금리는 4.684%에서 4.758%로, 일본 국채 10년물 금리는 2.823%에서 2.941%로 각각 뛰어올랐다.
시장 불안은 초장기물에서 특히 두드러졌다. 지난달 18일 국고채 30년물 금리가 사상 최고치인 4.751%를 기록한 데 이어 미 국채 30년물 금리도 5.310%까지 급등하는 등 초장기물 중심의 금리 상방 압력이 거세졌다.
결정타는 지난달 27일 한은 금융통화위원회의 기준금리 인상이었다. 금통위가 인플레 위험 선제 대응을 이유로 기준금리를 기존 2.75%에서 3.00%로 25bp 상향 조정하자, 채권시장의 금리 상승세에 기름이 붙었다. 단기자금 지표인 CD(양도성예금증서) 수익률도 전월 대비 17bp 뛰어오른 3.12%를 기록하며 긴축 기조를 즉각 반영했다.
금리가 가파르게 오르면서 채권 발행과 유통 시장도 침체를 면치 못했다. 8월 전체 채권 발행 규모는 국고채 발행 증가에도 불구하고 특수채와 금융채, 회사채 발행이 일제히 위축되면서 전월 대비 8조8000억 원 감소한 76조6000억 원에 그쳤다.

[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
[관련 기사]
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01
[관련 기사]

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
특히 기업들의 자금 조달 창구인 회사채 시장 한파가 매서웠다. 8월 회사채 발행량의 경우 전월 대비 5조9000억 원 급감한 4조5000억 원에 머물렀다. 투자 수요 역시 눈에 띄게 약화됐다. 8월 진행된 회사채 수요예측 금액은 총 11건, 1조2500억 원으로 전년 동월 대비 9400억 원 감소했다. 수요예측 참여율 또한 지난해 같은 기간 541.1%에서 210.4%로 330.7%p 급락해 기관투자자들의 얼어붙은 투자 심리를 드러냈다.
장외 채권 거래량 역시 금리 상승에 따른 관망세가 짙어지면서 전월 대비 58조4000억 원 감소한 387조 원(일평균 19조3000억 원)에 머물렀다.
채권시장 냉각 속에서 투자 주체별 행보는 엇갈렸다. 개인 투자자는 고금리 이점을 바탕으로 국채 1조3694억 원를 포함해 총 3조1891억 원을 순매수하며 채권 투자 열기를 이어갔다.
반면 외국인 투자자들은 순매도 전환했다. 통화스왑(CRS) 금리 상승에 따른 스왑베이시스 축소로 차익거래 유인이 약화된 탓이다. 스왑베이시스 축소는 달러·원 환전 후 국내 채권 투자를 통해 얻는 차익 거래 프리미엄이 줄어드는 현상을 말한다.
외국인 투자자들이 국채와 통안증권 위주로 총 8000억 원의 매도 우위를 보이면서 외국인의 국내 채권 보유 잔고는 전월보다 6조4000억 원 감소한 344조7000억 원(전체 발행잔액의 10.8%)에 머물렀다.
업계는 단기 관망세 속에서도 향후 자금 재유입 가능성에 무게를 두는 분위기다. 한 자산운용사 관계자는 “스왑베이시스 축소로 외국인 입장에서는 원화 채권을 담을 유인이 줄어들어 당분간 재투자나 추가 매수에 소극적일 수밖에 없다”면서도 “개인 투자자들의 강한 매수세가 하단을 받치고 있는 데다, 통화정책 불확실성이 해소되면 차익거래 유인 회복과 함께 외국인 자금도 다시 들어올 수 있을 것”이라고 진단했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보