







)

올해 상반기 증권업계가 증시 활황과 거래대금 증가에 힘입어 전반적으로 호실적을 거뒀다. 이 가운데 미래에셋증권·한국투자증권·키움증권·KB증권은 실적 개선 폭과 수익 규모 면에서 특히 돋보였다. 미래에셋증권은 글로벌 투자와 해외법인, 한국투자증권은 브로커리지·자산관리(WM)·기업금융(IB)·운용의 균형, 키움증권은 개인투자자 거래 확대, KB증권은 WM과 IB를 포함한 전 사업부문의 고른 성장이 실적을 견인했다.
2일 금융투자업계에 따르면 미래에셋증권·한국투자증권·키움증권·KB증권의 올해 2분기 당기순이익을 단순 합산하면 3조9830억 원에 달한다. 상반기 순이익도 미래에셋증권 2조9072억 원, 한국투자증권 1조7311억 원, 키움증권 1조1580억 원, KB증권 8010억 원으로 네 회사만 합쳐 6조5973억 원을 기록했다.
같은 증시 호황을 맞았지만 실적을 만드는 방식에는 차이가 뚜렷했다. 미래에셋증권은 글로벌 투자자산 평가이익과 해외법인이 폭발적인 실적을 만들어냈고, 한국투자증권은 특정 사업에 치우치지 않는 수익구조가 강점으로 작용했다. 키움증권은 거래대금 증가 효과를 가장 직접적으로 흡수했고 KB증권은 WM·IB·자본시장·기관영업이 동시에 성장했다.
미래에셋, 스페이스X·해외법인 터졌다…순익 1조9052억


[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28

[관련 기사]
- 공시가 5위 이태원 대저택 경매…최저입찰가 233억원
2026-05-18
- 이명희 신세계 회장 한남동 자택, 11년 연속 공시가 1위
2025-12-17
- [스카이 View] 약사 갑질과 일양약품 복종
2025-03-19
- DL이앤씨, 석 달 만에 또 수장 교체 ‘초강수’
2024-08-15
- [기업경영 기상도 ⑯DL이앤씨] 매출·수주 증가에도… 영업익 ‘곤두박질’
2024-02-26
- DL그룹 이해욱 회장 연말 임직원 사회공헌 활동 독려
2023-12-28
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
미래에셋증권은 네 회사 가운데 가장 압도적인 성적표를 냈다. 올해 2분기 연결 기준 매출은 21조6314억 원으로 전년 동기보다 181.1% 증가했다. 영업이익은 2조4899억 원으로 397.5%, 당기순이익은 1조9052억 원으로 369.4% 급증했다. 국내 증권사 가운데 처음으로 두 분기 연속 순이익 1조 원을 넘어섰다.
성공 비결의 핵심은 글로벌 투자다. 특히 스페이스X 투자자산 평가이익 약 1조6242억 원이 2분기 세전이익에 반영되며 실적을 크게 끌어올렸다. 이를 제외하면 2분기 연결 세전이익은 약 9044억 원 수준이다. 사상 최대 실적 가운데 일회성 평가이익의 영향도 상당했다는 의미다.
다만 스페이스X만으로 미래에셋의 실적을 설명하기도 어렵다. 2분기 브로커리지 수수료 수익은 6256억 원으로 전분기보다 36% 늘었고 금융상품판매 수수료 수익은 1310억 원으로 역대 최대치를 기록했다. 해외법인 세전이익도 약 6091억 원으로 뛰었다. 미국·홍콩·런던·인도 등 해외 거점에서 고르게 이익을 냈고 해외법인의 연결 세전이익 기여도는 약 24%까지 높아졌다.
결국 미래에셋증권의 강점은 국내 거래대금뿐 아니라 글로벌 투자와 해외법인, WM·연금, 트레이딩을 동시에 수익으로 연결할 수 있다는 데 있다. 다만 스페이스X와 같은 대규모 평가이익은 반복성을 장담하기 어렵다는 점에서 하반기에는 경상적인 이익 창출력이 얼마나 유지될지가 관건이다.
한국투자증권, 한 곳에 기대지 않았다…‘멀티엔진’이 만든 9464억
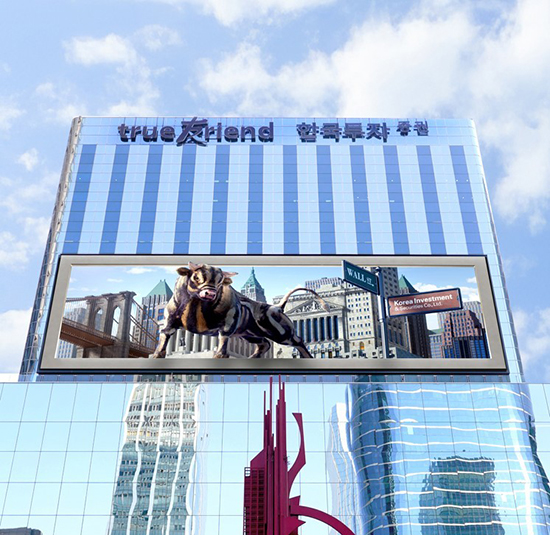
한국투자증권은 특정 사업에 기대지 않는 균형 잡힌 수익구조가 돋보였다. 올해 2분기 연결 기준 매출은 12조8956억 원으로 전년 동기 대비 94.7% 증가했다. 영업이익은 1조2102억 원으로 92.4%, 당기순이익은 9464억 원으로 64.0% 늘었다. 1분기에 세운 역대 최대 분기 실적을 2분기에 다시 넘어섰다.
한국투자증권의 성공 공식은 ‘멀티엔진’에 가깝다. 상반기 순영업수익에서 위탁매매가 차지한 비중은 41.2%, 운용은 27.0%, IB는 16.0%, WM은 15.8%로 나타났다. 브로커리지 비중이 가장 크지만 한 사업에 실적이 지나치게 쏠리지 않았다.
2분기 위탁매매 수수료 수익은 전분기보다 44.2% 증가했고, 발행어음과 종합투자계좌(IMA), 수익증권 판매가 늘면서 WM 수수료 수익도 크게 뛰었다. 6월 말 개인 고객 금융상품 잔고는 105조 원으로 확대됐고 상반기 퇴직연금 적립금도 약 5조7000억 원 순유입됐다.
증시 호황이 브로커리지 수익을 키웠지만 WM과 IB, 트레이딩이 함께 성장했다는 점에서 한국투자증권의 실적은 장세 의존도를 상대적으로 낮춘 구조라는 평가가 가능하다. 주식 거래가 둔화하더라도 다른 사업부문이 이를 얼마나 보완할 수 있는지가 향후 경쟁력을 가를 전망이다.
키움증권, 거래대금 늘자 실적 ‘폭발’…리테일 강자의 힘
키움증권은 증시 활황의 효과를 가장 직접적으로 실적으로 연결했다. 올해 2분기 연결 기준 매출은 16조732억 원으로 전년 동기보다 256.7% 증가했다. 영업이익은 7889억 원으로 93.2%, 당기순이익은 6806억 원으로 119.4% 급증했다.
실적을 끌어올린 핵심은 역시 브로커리지다. 2분기 주식 수수료 수익은 4519억 원으로 전년 동기보다 178.3% 늘었다. 같은 기간 키움증권의 일평균 거래대금은 10조8000억 원에서 36조3000억 원으로 236.1% 증가했다. 개인투자자 거래가 늘어나자 온라인 리테일 시장에서 강점을 가진 키움의 수익도 빠르게 확대된 것이다.
운용 부문도 힘을 보탰다. 2분기 운용손익과 배당·분배금은 2492억 원으로 전년 동기보다 104.9% 증가했고 고객운용자산은 26조1000억 원으로 54.4% 늘었다. IB 수수료 수익도 833억 원으로 6.4% 증가했다.
상반기 순이익은 1조1580억 원으로 전년 동기보다 112.2% 증가하면서 지난해 연간 순이익을 이미 넘어섰다. 거래대금이 증가할수록 수익이 빠르게 불어나는 리테일 중심 사업구조의 힘을 보여준 셈이다. 반대로 거래대금이 감소할 경우 실적 민감도가 상대적으로 높다는 점은 키움증권이 안고 있는 변수이기도 하다.
KB증권, WM만 잘한 게 아니다…IB·기관영업까지 ‘고른 성장’
KB증권도 역대급 실적을 냈다. 올해 2분기 연결 기준 매출은 12조2779억 원으로 전년 동기 대비 281.7% 증가했다. 영업이익은 6006억 원으로 175.5%, 당기순이익은 4508억 원으로 180.6% 급증했다. 상반기 순이익은 8010억 원으로 반기 기준 사상 최대치를 기록했다.
KB증권의 실적은 WM 한 부문에만 기대지 않았다. WM에서는 증시 강세와 자산배분형 상품 판매, 인공지능(AI) 기반 서비스 확대 등에 힘입어 개인고객 자산이 처음으로 200조 원을 넘어섰다. 고객 자산을 늘리는 방향으로 영업체계를 개편한 효과가 실적에 반영됐다.
IB도 힘을 냈다. 채권발행시장(DCM)에서는 대규모 대표주관을 확대했고 주식발행시장(ECM)에서는 SKC 유상증자와 다수 IPO를 주관했다. 인수금융과 프로젝트파이낸싱(PF)에서도 우량 딜 중심으로 수익을 확보했다.
자본시장 부문에서는 국내 주가 상승에 따른 메자닌 투자 수익과 외환·해외채권 영업이 증가했고, 기관영업을 맡는 홀세일 부문도 역대 최대 반기 실적을 냈다. WM부터 IB, S&T, 기관영업까지 여러 사업에서 이익이 함께 증가한 것이 KB증권의 최대 강점으로 꼽힌다.
네 회사의 실적을 함께 놓고 보면 올해 증권업 호황의 성격이 보다 분명해진다. 공통분모는 증시 상승과 거래대금 증가였지만 미래에셋증권은 글로벌 투자와 해외법인, 한국투자증권은 사업 다각화, 키움증권은 리테일 브로커리지, KB증권은 WM·IB·자본시장이라는 각자의 강점을 실적으로 연결했다.
특히 단순한 거래 수수료 경쟁을 넘어 자기자본과 고객자산, 해외사업, 운용 역량을 얼마나 효율적으로 활용하느냐가 증권사 간 이익 격차를 벌리고 있다. 증시가 좋을 때는 대부분 증권사가 돈을 벌 수 있지만 ‘얼마나 많이 버느냐’는 결국 각 회사가 구축해온 수익구조에 달렸다는 의미다.
하반기에는 이 성공 방정식의 지속 가능성이 시험대에 오른다. 상반기 실적을 끌어올린 거래대금이 3분기 들어 둔화하는 움직임을 보이면서 브로커리지 효과가 약해질 가능성이 있기 때문이다. 실제 7월 코스피 일평균 거래대금은 6월보다 감소했고 8월 초에도 상반기 고점보다 낮은 수준을 나타냈다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보