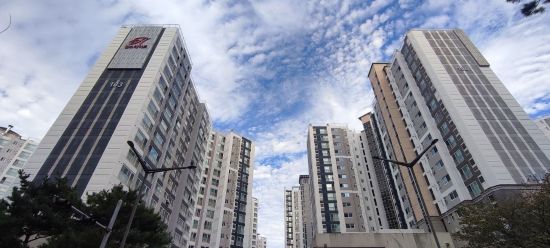










최근 부동산 정책에 대해 단호했던 정부, 여당발 부동산정책변화가 감지되고 있다. 그중에서도 특히 종합부동산세는 이해당사자간 첨예한 대립으로 늘 논란의 중심이었다. 정책을 주도했던 여권에서조차 다양한 의견이 표출되고, 일치된 모습을 보여주지 못하는 게 현실이다.
종합부동산세는 ʻ지방세법ʼ상 재산세 과세대상 주택(주거용 건축물과 그 부속토지)을 과세대상으로 한다. 다만 상시 주거용으로 사용하지 않고 휴양이나 피서, 또는 위락의 용도로 사용되는 별장은 주택이기는 하나 ʻ지방세법ʼ상 재산세를 부과할 때 고율의 단일세율(4%)로 부과하기 때문에 종합부동산세 과세대상에서 제외된다.
올해 종합부동산세 세율이 인상됐다. 종합부동산세 세율은 2주택 이하를 소유한 경우와 3주택 이상, 또는 조정대상지역 내 2주택을 소유한 경우로 나뉜다. 2주택 이하를 소유한 경우에는 종전 0.5~2.7%에서 0.6~3.0%, 3주택 이상과 조정대상지역 내 2주택의 경우는 종전 0.6~3.2%에서 1.2~6.0%로 인상 됐다.
종부세가 전년에 비해 급격히 증가하는 것을 방지하기 위해 전년도 재산세와 종부세를 합한 금액의 일정 비율을 초과하는 금액에 대해서는 과세하지 않는 ʻ세부담 상한ʼ이라는 것을 두고 있는데 조정대상지역 내 2주택자의 세부담 상한이 지난해 200%에서 올해는 300%로 상향된다.
또한 이전에 부부 공동명의로 1주택을 보유한 경우 인별 6억원씩 총 12억원을 공제받을 수 있는 대신 장기보유 세액공제나 고령자 세액공제를 받지 못하는 불이익이 있어 불합리한 점이 있었다. 세법이 개정돼 올해부터는 공동명의 1주택자는 종전대로 12억원을 공제 받거나 9억원을 공제받고 장기보유 및 고령자 세액공제를 받는 방식 둘 중에 유리한 것을 선택할 수 있다. 두 세액공제를 합한 공제 한도는 산출세액의 70%였으나 올해는 80%까지 공제가 가능하다.


[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보