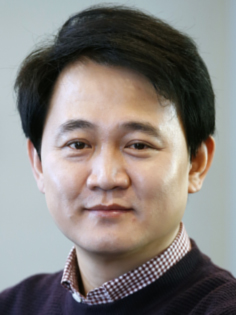







▲ 김덕용 프라임에셋 팀장 ⓒ스카이데일리
“운전자보험 가입했는데, 자동차보험 말인가요?”
“자동차보험으로 모두 보상해주는 거 아닌가요?”
정말 많이 듣는 질문이다. 각종 매체에서 운전자보험에 관한 광고를 쉽게 접할 수 있는데도 귀 기울여 듣지 않아서인지 아직까지도 운전자보험과 자동차보험을 구분하지 못하시는 분들이 많다.
현재 대한민국에서는 하루 평균 몇 백 건 이상의 교통사고가 난다. 그래도 운전자들이 만약의 사태를 대비해 자동차종합보험 또는 최소한의 책임보험을 가입하고 있기 때문에 자동차 보험을 통해 보상을 받거나 배상을 해줄 수 있어 금전적 피해를 최소화 하고 있다.
그런데 사람들은 자동차보험 하나로 대부분의 운전자가 모든 것을 보상받을 수 있다고 생각한다. 하지만 우리가 쉽게 접하고 듣는 보상과 배상의 내용은 심각하지 않은 교통사고에 대해서만 해당되는 내용이다. 만약 형사처벌까지 고려해야 하는 교통사고라면 얘기가 달라진다.
자동차보험은 쉽게 말해 교통사고 발생 시 최대한 가해자 및 피해자에 대한 치료를 보상을 해줌과 동시 대물인 자동차에 관한 피해보상을 해주는 보험이다. 하지만 만약 형사처벌에 해당하는 교통사고가 발생했을 시는 형사처벌로 인한 각종 비용은 자동차 보험에서는 보상을 해주지 않는다. 이 경우 내가 가해자라면 내 주머니에서 그 비용을 지출해야 한다. 형사합의금, 재판 비용, 벌금 등이 이에 해당한다.

▲ 11대 중과실 중 ‘무면허 운전’, ‘음주운전’은 운전자보험으로도 보상받을 수 없다 ⓒ스카이데일리
이 모든 비용을 보상해주는 것이 운전자 보험이다. 자동차보험과는 성격이 완전히 다르다. 내가 낸 사고의 피해자에게 보상을 해주는 보험이 아니다. 이 부분은 말했다시피 자동차보험의 영역이다. 그래서 자동차보험을 가입했다고 해서 모든 게 된다는 생각은 버려야 한다.
대체 어떤 경우가 형사처벌을 받게 되는 것일까. 먼저 교통사고 피해자가 중상해를 입거나 사망한 경우 해당이 된다. 또 11대 중과실 사고일 경우 형사처벌을 받을 수 있다. 여기서 주의해야 할 점은 11대 중과실 사고 중 무면허나 음주로 인한 사고에 관한 것은 보상을 받지 못한다.
자동차 보험과 운전자보험을 이렇게 정의돼야 한다. 자동차 보험은 피해자인 상대방을 위해 꼭 가입해야 하는 보험이고, 운전자 보험은 나 자신을 위해 꼭 가입해야 하는 보험이다. 간혹 ‘설마 내가 그런 심각한 교통사고가 나겠어’ 라고 얘기하시는 분들이 있다. 이는 ‘내가 교통사고가 나겠어’ 라고 생각하는 것과 다를 바가 없는 위험한 생각이다. 그렇기 때문에 안일한 생각으로 대처하지 말고 한 달에 커피 한, 두 잔 참고 나 자신을 위해 운전자보험만큼은 가입해 두는 것이 좋을 것이다.
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보