




 투자가 증시 상승을 이끌고 있지만 기업 부채가 향후 주가를 끌어내릴 수 있다는 전망이 나왔다. 일부 AI 기업이 데이터센터와 반도체 장비 투자금...'))

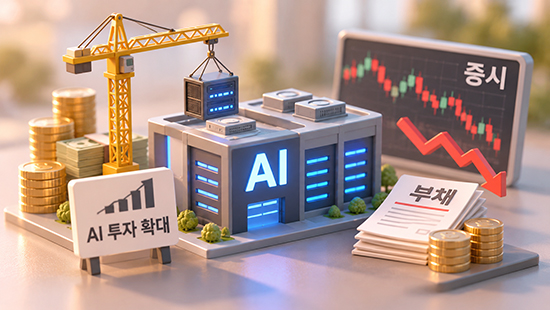
인공지능(AI) 투자가 증시 상승을 이끌고 있지만 기업 부채가 향후 주가를 끌어내릴 수 있다는 전망이 나왔다. 일부 AI 기업이 데이터센터와 반도체 장비 투자금을 대출과 회사채로 마련하면서다. 기대만큼 수익을 내지 못하면 부채 상환 부담이 커지고 설비투자 축소와 관련 기업의 실적 악화로 이어질 수 있다.
9일 신한투자증권이 지난 6일 발간한 ‘2027년 경제 및 금융시장 전망’ 보고서에 따르면 일부 AI 인프라 기업의 신용위험이 이미 채권·대출시장 가격에 반영되고 있다. 올해 10월 코어위브 회사채 수익률은 15%에 근접했고 오라클 관련 대출은 액면가의 89~91% 수준에서 평가됐다. 회사채 수익률 상승과 대출채권 가격 하락은 투자자들이 부채 상환 능력을 우려한다는 신호로 해석할 수 있다.
이러한 위험은 증시로도 이어질 수 있다. 기업의 수익이 기대에 못 미치고 이자 부담까지 커지면 투자 여력이 줄어 주가에 하락 압력이 발생할 수 있다. 데이터센터 기업이 투자를 줄이면 반도체와 서버 장비 발주가 감소해 관련 기업의 실적에도 영향을 준다.
AI 관련 차입 규모도 빠르게 늘고 있다. 영국 중앙은행인 영란은행은 지난 9월 모건스탠리 추정치를 인용해 올해 9월 초 전 세계 AI 관련 부채 발행 규모가 약 4500억 달러로 지난해 연간 발행액의 두 배를 넘어섰다고 밝혔다.
신한투자증권에 따르면 미국 기업 전체의 내부자금은 올해 상반기 자본적지출(CapEx)의 115%로 투자비를 자체 충당할 수 있는 수준이었다. 그러나 채권·대출·주식 등을 통한 외부 자금조달도 자본적지출의 46%에 달했다. 자본적지출은 데이터센터와 반도체 장비 등 장기간 사용할 시설에 투자하는 돈이다.

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
미국 주요 빅테크 4곳은 올해 자본적지출이 7000억 달러 중반에 달하지만 높은 신용도를 바탕으로 비교적 저렴하게 자금을 조달할 수 있다. 자본적지출은 영업현금흐름의 약 1.2배이며 매출액 대비 이자비용은 1.2% 수준이다.
반면 오라클과 코어위브, 네비우스 등 AI 인프라 기업의 자본적지출은 영업현금흐름의 1.7~3.8배다. 매출액 대비 이자비용도 7~25%로 높아 차입 부담이 상대적으로 크다.
일부 AI 인프라 기업은 미래 수익을 기대하고 돈을 빌려 설비를 확충하는 구조여서 투자금 회수가 늦어지면 원리금 상환 부담이 커질 수 있다.
국제 신용평가사 무디스도 지난달 27일 AI 인프라 기업의 차환 위험을 경고했다. 2027~2029년 대출 만기가 집중되면 재무구조가 취약한 기업들이 신규 대출로 기존 부채를 갚는 데 어려움을 겪을 수 있다는 전망이다.
부채 문제는 금융기관에도 영향을 미친다. AI 기업에 돈을 빌려준 은행이나 관련 대출에 투자한 사모신용펀드가 손실을 보면 다른 기업에 공급할 자금도 줄어들 수 있다.
다만 신한투자증권은 금융시스템 전체의 위기로 이어질 가능성은 제한적이라고 평가했다. 은행의 AI 관련 직접 위험노출액은 총자산의 0.8%이며 하이일드 채권의 신용 스프레드도 3%대에서 비교적 안정적이기 때문이다.
신한투자증권은 연체율과 차환 실패, 금융기관의 유동성 악화 등을 주요 위험 지표로 꼽았다. AI 투자금 회수가 지연되고 금융기관의 대출 여력까지 약화하면 신용위험이 확대될 수 있다고 전망했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보