




)

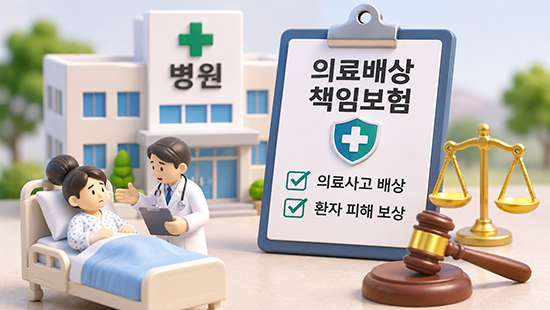
병원에서 치료받던 환자가 예상치 못한 의료사고를 겪는다면 누가 피해를 배상할까. 내년 5월부터 의료기관에 배상책임보험 가입이 원칙적으로 의무화되지만 가입하지 않은 병원을 제재할 규정은 없다. 실제 피해구제로 이어질지 의문이 나오는 이유다.
의료사고 분쟁은 해결까지 상당한 시간과 비용이 들기도 한다. 병원이 배상책임보험에 가입하지 않았거나 배상할 돈이 부족하면 환자는 보상받기 어려울 수 있다. 업계 관계자는 15일 본지에 “병원이 의료배상책임보험에 가입한 경우 보험을 통해 비교적 원만하게 합의점을 찾기도 하지만, 미가입 병원은 배상 문제로 소송까지 이어지기도 한다”며 “이후 조정절차로 합의하더라도 보험을 통한 배상보다 상당한 시간과 노력이 필요할 수 있다”고 말했다.
의료배상책임보험은 의료진이나 병원의 과실로 환자가 피해를 입고 배상책임이 인정되면 보험사가 정해진 한도에서 배상금을 지급하는 상품이다.
개정 ‘의료사고 피해구제 및 의료분쟁 조정 등에 관한 법률’은 내년 5월 27일부터 시행한다. 개정법은 의료기관에 책임보험 또는 책임공제 가입 의무를 부과하고 가입 대상과 배상한도는 시행령으로 정하도록 했다. 환자의 배상금 확보를 돕고 의료진의 경제적 부담을 줄이기 위한 조치다.
그러나 미가입 의료기관에 대한 제재 규정은 없고 가입 대상과 연간 배상한도도 아직 확정하지 않았다. 보험연구원은 15일 발간한 ‘의료배상책임보험 의무화의 쟁점과 과제’에서 소규모 의료기관을 가입 대상에서 제외하면 환자 보호에 빈틈이 생길 수 있다고 지적했다.
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28
자동차보험은 가입하지 않으면 과태료를 부과하거나 차량 운행을 제한한다. 반면 의료배상책임보험에는 이런 규정이 없다. 보험연구원은 정부가 시행령만으로 제재 규정을 만들기에는 법적 한계가 있어 국회에서 관련 법률을 추가로 개정해야 한다고 설명했다.
배상 사각지대 여전
보험 가입은 의료진의 형사처벌에도 영향을 준다. 개정법은 의료사고로 환자가 다쳤더라도 일정한 요건 아래 분쟁 조정이 이뤄지고 환자가 처벌을 원하지 않으면 의사를 기소하지 못하도록 했다. 위험도가 높은 필수의료 과정에서 발생한 사고도 요건을 충족하면 형을 줄이거나 기소하지 않을 수 있다.
하지만 보험에 가입하지 않았거나 사고에 대한 설명의무를 위반하면 이러한 혜택을 받을 수 없다. 고위험 필수의료 과정에서 중대한 과실이 발생해도 일부 형사처벌 특례를 적용하지 않는다. 보험에 가입해도 배상금이 보장 한도를 넘거나 보험금 지급 제외 사유에 해당하면 피해액 전부를 보상받기 어렵다. 보험에 가입하지 않은 병원이 문을 닫으면 배상금 확보는 더욱 어려워질 수 있다.
개정법은 기존 손해배상금 대불제도도 폐지했다. 대불제도는 병원 등이 확정된 배상금을 지급하지 못할 때 관련 기관이 피해자에게 먼저 지급하고 나중에 병원 등 배상 의무자에게 돌려받는 제도다. 보험으로 해결하지 못하는 피해가 생길 수 있다는 우려에 지난 2일 국회에서는 대불제도를 되살리는 법안도 발의했다.
보험연구원은 대불제도와 책임보험의 역할이 상당 부분 겹친다며 우선 보험 가입 대상을 넓히고 배상한도를 충분히 정해야 한다고 분석했다. 개정법은 고위험 필수의료에 대비한 추가 보험에 가입하면 국가가 예산 범위에서 보험료를 지원하도록 했다.
보험연구원의 황현아 연구위원은 대불제도 재도입 여부에 대해 “개정법 시행 후 적용 범위와 보장 한도, 미가입 관리가 구체화된 이후에도 남는 피해자 보장 공백의 유무 및 정도를 기준으로 판단할 필요가 있다”고 설명했다. 그러면서 보험회사들이 제도 시행에 맞춰 상품 공급을 준비하고 정부도 후속 입법을 통해 피해자 보호 장치를 마련해야 한다고 강조했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보