




)

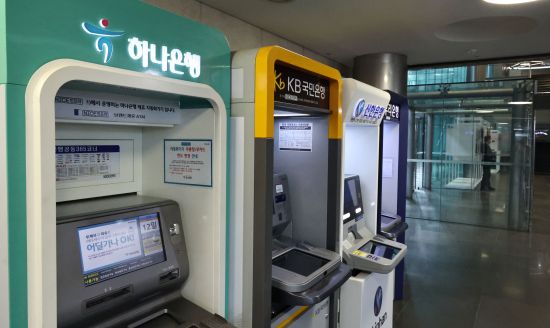
시중은행에서 돈을 빌리고 이자조차 내지 못하는 이른바 ‘깡통 대출’ 규모가 사상 처음으로 5조 원을 넘어섰다.
18일 금융감독원이 발표한 전자공시에 따르면 올 3분기 말 4대 시중은행(KB국민·신한·하나·우리은행)의 무수익여신 잔액은 총 5조 873억 원으로 집계됐다. 무수익여신은 연체나 부도 등으로 은행이 원금은 물론 이자조차 거두기 어려워진 부실 대출을 말한다. 지난해 말(3조 8468억 원)과 비교해 9개월 만에 1조 2405억 원(32.2%) 불어난 규모다.
4대 은행의 무수익여신 잔액은 2022년 말 2조 2772억 원에서 2023년 말 2조 7525억 원, 2024년 말 3조 1787억 원, 지난해 말 3조 8468억 원으로 매년 급증했다. 올해 들어서는 3분기 만에 4조 원대를 건너뛰고 단숨에 5조 원대로 진입했다.
같은 기간 4대 은행의 총여신이 1498조 5485억 원에서 1548조 1164억 원으로 3.3% 느는 데 그친 것과 비교하면 부실 증가 속도가 훨씬 가파르다. 총여신 대비 무수익여신 비율 역시 지난해 말 0.26%에서 올해 3분기 말 0.33%로 0.07%p 높아졌다.
부실 확대는 기업 대출 부문에 집중됐다. 4대 은행의 기업 무수익여신 잔액은 지난해 말 2조 6236억 원에서 올해 3분기 말 3조 7779억 원으로 1조 1543억 원(44.0%) 치솟았다. 같은 기간 가계 무수익여신이 1조 2232억 원에서 1조 3094억 원으로 862억 원(7.0%) 느는 데 그친 것과 대비되는 대목이다.
전체 무수익여신 증가액 중 기업 부문이 차지하는 비중도 93.1%에 달했다. 업종별 경기 양극화가 심화되면서 자금난을 버티지 못한 한계 기업들이 속출한 결과로 풀이된다.
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
은행별로는 하나은행의 증가세가 가장 가팔랐다. 하나은행의 무수익여신은 지난해 말 1조 904억 원에서 올해 3분기 말 1조 6529억 원으로 5625억 원(51.6%) 급증했다. 기업 무수익여신이 6930억 원에서 1조 3228억 원으로 90.9% 폭증한 것과 달리, 가계 무수익여신은 3974억 원에서 3301억 원으로 16.9% 감소하며 대조적인 흐름을 보였다.
우리은행 역시 같은 기간 무수익여신이 8194억 원에서 1조 2230억 원으로 4036억 원(49.3%) 늘었다. 특히 기업 부문이 5589억 원에서 8718억 원으로 56.0% 뛰어 가계 부문 증가율(34.8%)을 크게 상회했다. 신한은행은 9384억 원에서 1조 987억 원으로 17.1%, KB국민은행은 9986억 원에서 1조 1127억 원으로 11.4% 각각 불어났다.
올해 3분기 기준 4대 은행의 무수익여신 잔액은 모두 1조 원을 넘어섰다. 총여신 대비 무수익여신 비율도 △하나은행 0.43% △우리은행 0.35% △신한은행 0.28% △KB국민은행 0.26%로 일제히 오름세를 보였다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보