




)

미국의 소비 증가세가 둔화하면서 한국 자동차와 가전 등 수출산업에도 영향을 미칠 수 있다는 전망이 나왔다. 고가 상품 구매는 줄었지만 기초 소비가 유지되면서 물가 상승 압력은 쉽게 꺾이지 않을 수 있다는 분석이다. 미국의 소비 둔화와 긴축 장기화가 국내 수출과 환율, 대출금리에 미칠 영향이 관건이다.
미국 상무부가 17일(현지시간) 발표한 10월 소매판매는 전월보다 0.2% 증가했다. 시장 예상치에는 부합했지만 9월 증가율 0.8%와 비교하면 증가세가 크게 둔화했다. 전년 동월 대비로는 6.8% 늘었다.
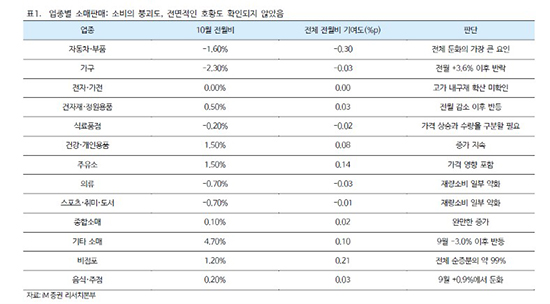
그러나 물가 상승을 고려하면 소비 흐름은 달라진다. 한화투자증권은 18일 발간한 ‘10월 미국 소매판매: 선별적인 소비와 신중한 회복’에서 10월 실질 소매판매가 전월보다 0.1% 감소했다고 분석했다. 소비자들이 지출한 금액은 늘었지만 물가 변동을 제외한 실제 소비는 오히려 줄었다는 의미다.
품목별로는 자동차·자동차부품 판매가 1.6%, 가구는 2.3% 감소했다. 의류와 스포츠·취미·도서 판매도 각각 0.7% 줄었다. 반면 온라인 쇼핑을 포함한 무점포 판매는 1.2%, 주유소와 건강·개인용품 판매는 각각 1.5% 증가했다.
미국은 한국 자동차와 가전제품의 주요 수출시장이다. 고가 상품 구매 감소가 지속되면 완제품과 부품·소재를 공급하는 국내 기업에도 부담이 될 수 있다. 다만 미국의 소비 둔화가 곧바로 한국 수출 감소를 의미하지는 않는다. 산업통상부에 따르면 한국의 10월 자동차 수출액은 65억5000만 달러로 전년 동월보다 18.1% 증가했다.

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21
韓 환율·대출금리 부담
iM증권은 18일자 ‘후속편: 다음 파도는 소비다 (2) 미국’에서 무점포 판매 증가액이 전체 소매판매 순증분의 약 99%를 차지했다고 분석했다. 소비 증가가 일부 업종에 집중됐지만 기초 재화소비도 약 0.6% 늘어 수요 기반은 유지되고 있다는 판단이다.
미국의 10월 비농업부문 고용은 16만5000명 증가했고 실업률은 4.1%를 기록했다. 시간당 명목임금도 0.4% 올랐다. 그러나 9월 실질 가처분소득은 0.3% 감소해 구매력 개선은 제한적이었다.
iM증권은 미국의 근원 소비자물가지수(CPI)가 최근 3개월 연속 전월보다 0.3% 상승한 점에 주목했다. 에너지 가격이 안정돼도 서비스 소비가 늘면 근원물가 상승 압력이 지속될 수 있다는 분석이다.
이 경우 미국 연방준비제도(Fed·연준)가 금리 인하를 미루거나 추가 긴축에 나설 가능성도 있다. 미국의 고금리가 지속되면 달러 강세와 원·달러 환율 상승 압력이 커져 국내 수입물가에도 부담을 줄 수 있다.
미국 국채금리 상승이 국내 시장금리로 이어지면 금융회사의 자금조달 비용이 늘어 가계와 기업의 대출금리에도 영향을 미칠 수 있다.
한국은행의 통화정책도 변수다. iM증권은 미국의 추가 긴축과 국내 소비 회복이 맞물리면 한국은행의 금리 인상 논리가 강화될 수 있다고 분석했다. 반도체 기업의 이익 증가가 임금과 성과급으로 이어져 국내 소비와 물가를 자극할 가능성도 있다.
iM증권은 국내 금리 상승 압력이 내년 2분기부터 확대될 것으로 전망하면서도 미국의 긴축 장기화를 시장이 선반영하면 금리 반등 시점이 연초로 앞당겨질 수 있다고 전망했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보