






)

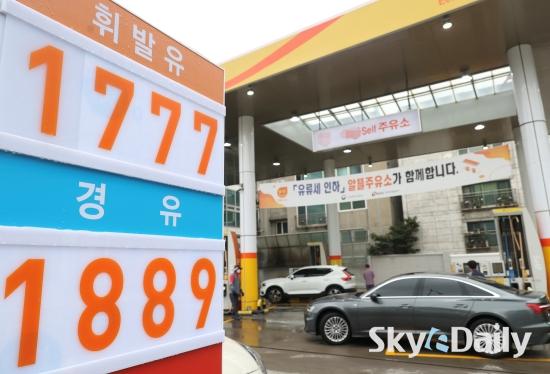
상반기 유가 상승으로 호황기를 맞았던 정유업계가 국제유가와 함께 정제마진이 급락하며 위기를 맞고 있다. 상반기 실적이 역대급이라는 점을 감안해도 하반기 실적 하락이 불가피할 전망이다. 다만 현재 정제 마진 하락이 단기적 변수에 가깝고 석유제품 가격에 변수가 많기 때문에 장기적으로는 더 지켜봐야 할 것이란 관측이 나온다.
경기 침체·강달러 등으로 마진 하락… 2020년 5조원대 적자 공포
정유 업계는 올해 상반기 역대 최고 수준의 호황을 맞았다. 국제유가 상승에 더해 주요 국가들의 원유 재고가 줄어들고 공장 가동, 항공유 수요 증가 등으로 정유사의 정제마진 또한 끝도 없이 상승했다.
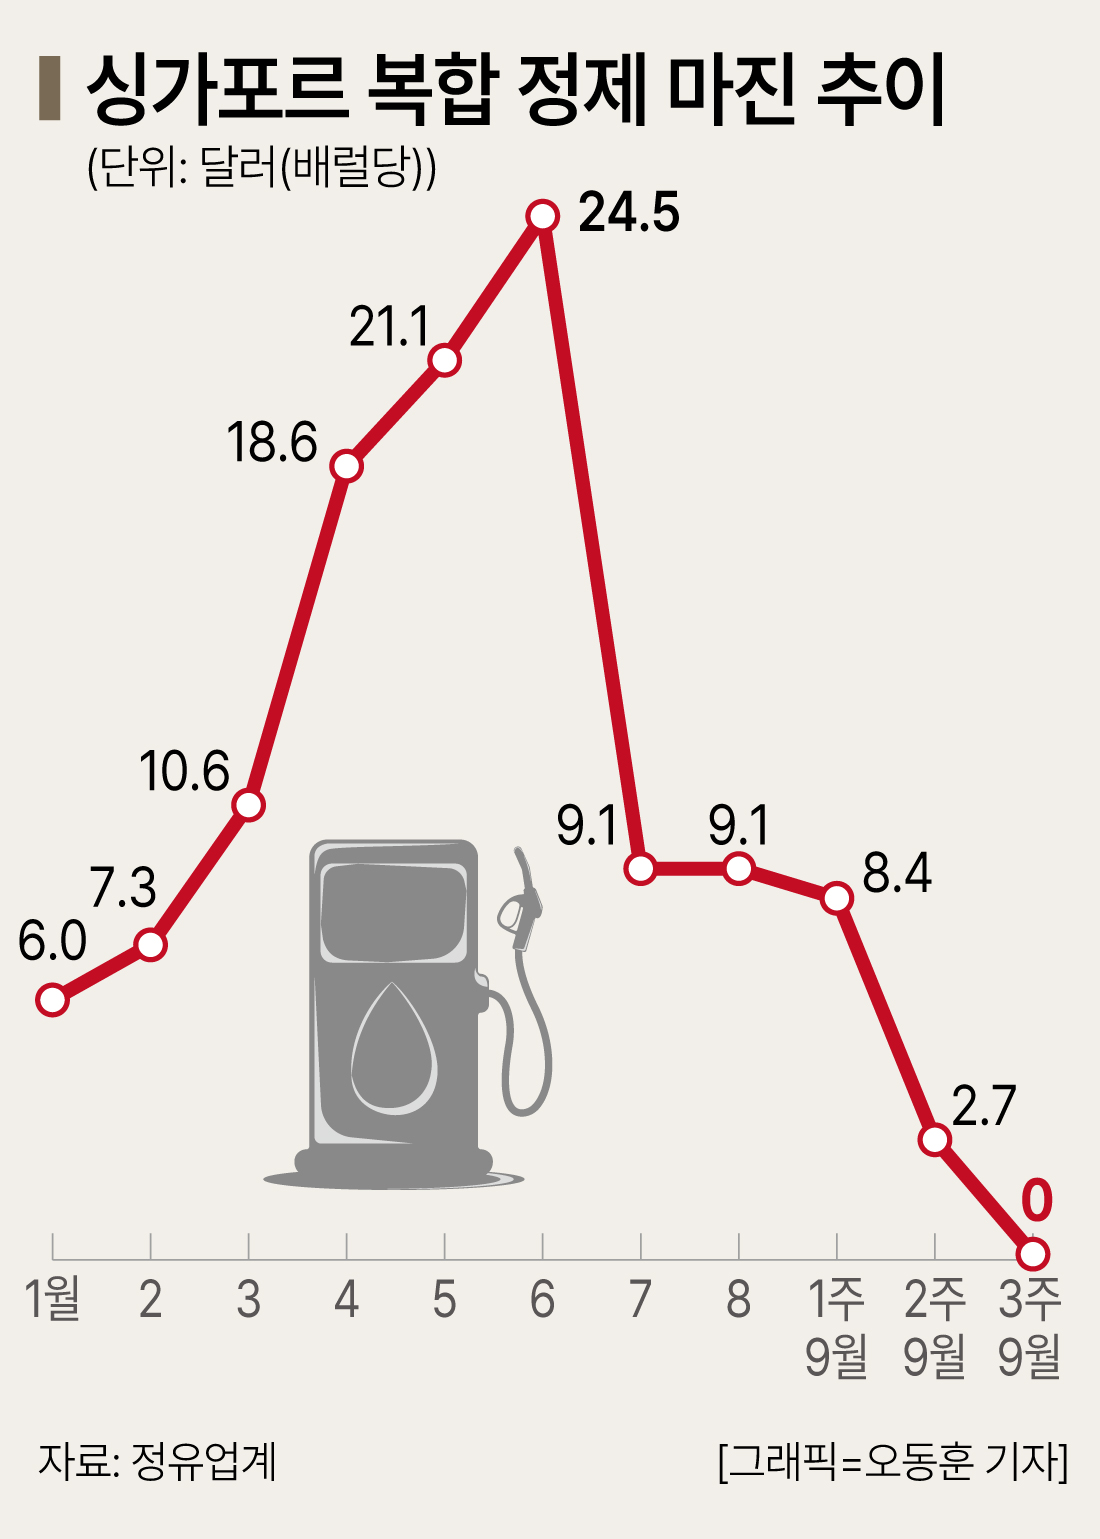
정제마진은 휘발유 등 최종 석유제품 가격에서 원유가를 포함한 원료비와 운영비 등을 뺀 수치를 뜻하는 말로 정유사 수익의 핵심 지표다. 보통 배럴당 4~5달러를 기준으로 이보다 높으면 수익이 발생하고 낮으면 손실이 발생한다고 본다. 정제마진 상승세가 절정에 달한 6월 넷째 주에는 국내 정유사의 정제마진 기준이 되는 싱가포르 복합 정제마진이 배럴당 29.5달러까지 상승했다.
정제마진의 상승은 정유사의 실적으로 이어졌다. 국내 정유 4사의 상반기 실적을 살펴보면 SK이노베이션은 상반기 연결 기준 매출 36조1668억원, 영업이익 3조9782억원을 기록했고, GS칼텍스는 상반기 매출 27조원, 영업이익 3조2132억원으로 나타났다.
에쓰오일은 상반기 매출 20조7294억원, 영업이익 3조539억원, 현대오일뱅크는 상반기 매출 16조434억원, 영업이익 2조747억원을 기록했다. 정유 4사의 영업이익 합계는 약 12조3200억원으로 역대 최고 수준에 달했다. 이 때문에 정치권에서 ‘횡재세’ 논의가 진행되기도 했다.

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
하지만 경기 침체 우려로 원유 수요가 감소하고 달러 가치가 상승하는 ‘강달러’ 현상으로 국제유가가 하락하면서 정제마진도 하락세를 보이고 있다.
뉴욕상업거래소에 따르면 서부텍사스산 원유 가격은 9월23일(현지 시간) 기준 전일 대비 5.7% 하락한 78.74달러에 거래를 마쳤다. 서부텍사스산 원유 가격이 80달러 아래로 떨어진 것은 올해 1월 이후 처음이다. 브렌트유와 두바이유 역시 각각 85.03달러와 91.02달러로 하락했다.
|
| ▲ 크게 보기=이미지 클릭 [그래픽=오동훈] ⓒ스카이데일리 |
정유사는 원유를 구입한 후 경유, 휘발유 등 석유제품으로 만들어 판매한다. 이 과정에서 2~3개월 정도의 시차가 발생하는 것으로 알려졌다. 미리 비싼 값에 원유를 구입했는데 국제유가가 하락하면 재고 평가에서 손실이 발생하는 구조다. 국제 유가가 급격히 하락하면 자연스럽게 정유사도 손해를 볼 수밖에 없다.
정제마진이 정유 산업의 암흑기였던 2020년 수준까지 떨어지면서 정유 업계 실적에 비상등이 켜졌다. 정유업계에 따르면 올해 6월 24.5달러였던 싱가포르 복합 정제마진은 7월과 8월에는 9.1달러로 줄었고 9월 1주에는 8.4달러, 9월 2주에는 2.7달러로 떨어졌다. 여기에 9월 3주에는 마침내 정제마진이 0달러까지 떨어졌다. 9월16일에는 정제마진이 -2.95달러로 연중 최저치를 기록하기도 했으며 이후에도 0달러대에서 오르내리고 있다. 정제마진이 마이너스까지 떨어진 것은 2020년 7월 이후 처음이다. 코로나19의 여파로 정제마진이 마이너스대까지 내려갔던 2020년 정유업계는 5조원에 달하는 적자를 기록한 바 있다.
최근 미국 연방준비제도(Fed·연준)의 연이은 금리 인상과 경기 불황에 따른 안전자산 선호 등에 의한 환율 상승도 정유사에게 악재로 작용하고 있다. 정유업체는 원유를 수입해 정유 공정을 거쳐 제품을 내놓는 동안 현금이 묶이기 때문에 자금 융통을 위해 ‘유전스(Usance)’ 채권을 발행한다.
유전스 채권은 대금 지급을 유예받고 일정 시간이 지난 후 환율 기준으로 대금을 지급하기 때문에 환율이 상승하면 정유사가 지불해야 하는 금액도 증가한다. 원·달러 환율은 9월22일 1400원을 돌파한 후 10월1일 1441원까지 오르며 1400원선 아래로 내려오지 못하고 있다. 유전스 채권의 특성상 환율 상승은 국내 정유사에 큰 부담으로 작용할 전망이다.
OPEC 감산·중국 석유 수출 확대 등 변수 많아
최근 나온 증권사들의 정유업계 전망을 살펴보면 상반기만큼의 호황을 기대하기 힘들지만 침체에 이르지는 않을 것이라는 예상이 우세했다.
노우호 메리츠증권 연구원은 “6~7월 유가·정제마진의 일시적 폭등은 되돌림 현상이 발생했지만 계절성 수요와 낮아진 재고수준을 감안하면 타이트한 공급 여건으로 전 분기 대비 소프트 랜딩(경기가 호황 후 부드럽게 안착하는 것)을 전망한다”면서 “2022년 연간 사상 최대 이익이 예상된다”고 분석했다.
다만 증권사들의 정유 업계 전망은 정제마진 급락 전인 9월 초에 주로 나온 만큼 최근 변수에 따라 변동이 있을 것으로 예상된다.
미국 에너지 관리청(EIA)의 단기 에너지 전망에 따르면 글로벌 석유 수요는 지속적으로 상승 중이다. EIA에 따르면 글로벌 하루 석유 수요는 2022년 3분기 9956만배럴이었고 2022년 4분기에는 1억76만배럴로 상승하고 2023년 1분기에는 1억137배럴까지 늘어날 것으로 예상된다.
2022년 3분기 석유 생산은 1일당 9956만배럴로 추산됐다. 하루 석유 생산은 4분기에는 1억76만배럴로, 2023년 1분기에는 1억137만 배럴까지 늘어날 전망이다. 석유생산과 수요의 차이는 2022년 3분기 147만배럴로 2분기(47만배럴)로 크게 늘었으며 4분기에는 92만배럴에 머물 것으로 예상된다. 이에 더해 2023년 1분기에는 석유 수요가 석유 생산을 65만배럴 앞지를 것으로 추산됐다. 다만 수요와 공급에 영향을 줄 수 있는 변수가 많기 때문에 실제 수요·공급과는 차이가 있을 것으로 보인다.
관련 변수는 우선 석유수출국들의 감산 결정이다. 월스트리트저널 등 외신에 따르면 10월5일(현지시간) 석유수출국기구(OPEC)와 러시아 등 산유국 협의체인 ‘OPEC 플러스(OPEC+)’는 정례 회의에서 11월부터 하루 200만 배럴의 원유 감산에 합의한 것으로 전해졌다. 이번 감산 규모는 코로나19 팬데믹 초기인 2020년 4월 이후 최대로, 세계 하루 원유 공급량의 2%가 시장에서 사라지는 셈이다.
이번 조치는 최근 경기 침체 우려로 하락하는 유가를 떠받치기 위한 조치로 해석된다. 이번 조치로 최근 진정세를 보이던 유가가 다시 치솟아 인플레이션 압력을 높일 것이란 우려가 나온다.
이에 미국 백악관은 같은 날 성명을 내고 원유 감산 결정을 내린 OPEC+를 강하게 비판하며 곧바로 대책을 내놨다. 바이든 대통령은 유가를 안정적으로 관리하기 위해 미국 에너지부에 “전략비축유 1000만 배럴을 다음 달에 추가로 방출하라”고 지시한 것으로 알려졌다. 미국은 올해 5월부터 이달까지 하루 100만배럴의 전략비축유를 내보냈다.
여기에 계절적 요인도 변수다. 4분기는 계절적 영향으로 북반구의 난방 수요가 늘어나는 정유 업계의 성수기다. 특히 러시아·우크라이나 전쟁으로 러시아산 천연가스 공급이 중단되며 대체재인 경유와 등유의 가격이 오를 것으로 전망되고 있다.
다만 글로벌 경제성장률의 하향 전망으로 석유 수요와 함께 유가 하락 가능성이 존재하고 중국 석유 수출량 증가, 11월 이란 제재 해제 여부 등에 따라 석유제품 가격 및 정제마진이 하락할 가능성 또한 존재하기 때문에 앞으로의 상황은 안개 속에 빠져있다.
업계 관계자는 상반기 대비 실적 하락 요소가 많은 것은 사실이지만 장기적으로는 알 수 없다는 입장을 밝혔다. 워낙 변수가 복합적으로 엮여 있는 만큼 현재 상황에서 섣불리 결론을 낼 수 없다는 설명이다.
정유업계 관계자는 “일단 업계에서는 3분기 매출이 상반기 대비 떨어지고 4분기나 2023년 1분기까지는 버텨야 한다고 보고 있다”며 “다만 워낙 변수가 많은 만큼 단기적인 리스크로 작용할 수 있어도 장기적인 전망은 아직 알 수 없다”고 말했다. 이 관계자는 “앞으로 작용할 변수가 국제적인 요소가 워낙 많기 때문에 지금 어떻게 될 것이라고 보는 것보다는 상황에 따라서 대처하는 것이 맞다고 본다”고 진단했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보