




)

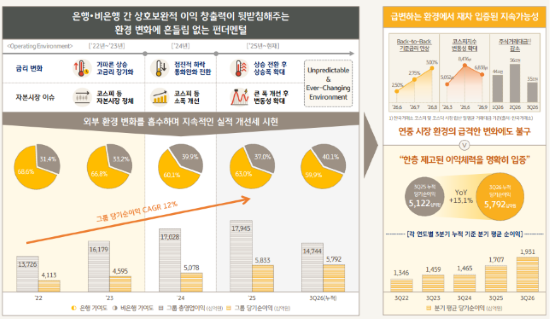
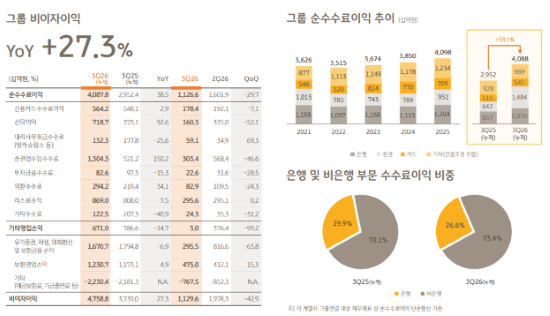
KB금융그룹의 3분기 누적 순이익이 5조 7000억 원을 돌파하며 견조한 성장세를 이어갔다. 증시 변동성 확대와 금리 상승 등 금융시장 불확실성 속에서도 비은행 수수료 이익 호조와 안정적인 비용·건전성 관리가 실적을 견인했다.
KB금융그룹은 29일 경영실적 발표를 통해 2026년 3분기 당기순이익 1조 9075억 원을 달성했다고 공시했다. 3분기 누적 순이익 5조 7921억 원, 누적 자기자본이익률(ROE)은 13.89%를 기록했다.
이번 실적 성장의 주역은 다변화된 포트폴리오를 바탕으로 한 ‘비이자이익의 기초체력’이다. 순수수료이익이 4개 분기 연속 1조 원을 돌파하며 그룹의 핵심 수익원으로 자리를 굳혔다.
나상록KB금융 재무담당 전무는 “불확실한 시장 환경에서도 은행과 비은행 부문의 균형 잡힌 이익 창출력으로 선제 대응하고 있다”며 “수익원 다변화와 함께 리스크 관리, 비용 효율화를 바탕으로 한 내실경영을 지속해 나갈 계획”이라고 밝혔다.
주요 경영지표 역시 견조했다. 9월 말 기준 그룹 보통주자본(CET-1) 비율과 BIS 자기자본비율은 각각 13.80%, 16.02%를 기록하며 건전한 자본적정성을 입증했다. 비용효율성 지표인 영업이익경비율(CIR)은 핵심이익 성장과 지속적인 비용 절감 노력에 힘입어 3분기 누적 기준 36.4%를 기록, 40% 이하의 안정적인 수준을 이어갔다.
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
[관련 기사]
건전성 지표인 3분기 누적 대손충당금전입비율(CCR)은 전년 동기보다 6bp 개선된 0.40%로 집계됐다. 그룹 차원의 선제적 충당금 적립을 통해 손실흡수력을 끌어올리고 부실자산을 적극 상환·관리한 결과다.
반면 수익성 지표인 순이자마진(NIM)은 소폭 축소됐다. 3분기 그룹 NIM과 은행 NIM이 각각 1.92%, 1.72%로 전 분기 대비 2bp씩 하락했다. 분기 중 대출자산수익률이 소폭 개선됐음에도 불구, 조달비용 상승에 따른 예대 스프레드 축소가 마진 하락을 이끈 것이다.
예대 스프레드 축소는 조달비용(예금·채권 금리)이 오르거나 대출금리가 떨어져 예대 금리차가 줄어드는 것을 뜻한다. 예대 마진 감소는 NIM 축소로 이어져 전반적인 수익성과 이익 창출력에 하향 압력으로 작용한다.
주주환원 수위도 높아졌다. 이날 KB금융 이사회는 전년 동기 대비 237원 늘어난 주당 1167원, 총 4049억 원 규모의 분기 현금배당을 결의했다. 연간 배당 총액 상향과 꾸준한 자사주 매입 정책이 이어진 영향이다.
KB금융은 포용금융과 사회공헌 활동을 통해 3분기 중 9037억 원, 누적으로는 총 2조 5663억 원의 사회적 가치를 창출하기도 했다. 사회적 가치는 ESG 경영의 사회적 파급력을 화폐 가치로 환산한 수치로, 단순 비용 지출을 넘어 실질적인 변화에 집중하겠다는 그룹 의지가 담겼다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보