









맛 집과는 관련이 없으나 영업용 사무실을 주거용 목적으로 개조해 일용직, 고시생 등 에게 세를 놓아 임대수익을 올리고 있는 경우도 종종 볼 수 있다.
주택을 식당으로 꾸미거나 영업용시설을 개조해 주거용으로 세를 놓을 경우 본래 목적의 주택 혹은 영업용시설을 매도(양도)할 경우 양도세 문제가 불거진다.
주택에 대한 규정은 소득세법에는 없기 때문이다.
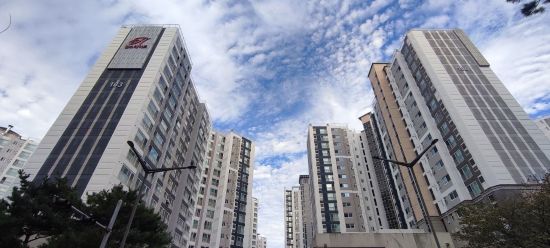
다만 소득세법 시행령 제154조 제1항에 의한 주택여부는 건물공부상의 용도구분에 관계없이 ‘상시주거용으로 사용하는 건물을 주택으로 본다’는 입장을 유지하고 있다.
주택에 대한 공부상 규정 즉 건축물대장, 등기부등본에 의한 형식상 분류에 의하지 않고 주거용으로 사용되는 경우 사실상용도에 따라 판단한다.

[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23
공부상(건축물대장, 등기부등본)에는 주택으로 표기돼 있지만 임대수익을 얻기 위한 음식점, 상가, 사무실 등 영업(사업)목적으로 사용될 경우에는 주택으로 판단하지 않는다.
이와 반대로 공부상에는 주거용이 아닌 건물을 일시적 용도가 아닌 상시 주거목적으로 사용되면 주택으로 본다.
판례 역시 ‘일시적으로 주거가 아닌 다른 용도로 사용하고 있다하더라도 그 구조기능이나 시설 등이 본래 주거용에 적합한 상태에 있고 주거기능이 그대로 유지 관리되고 있어 언제든지 본인이나 제3자가 주택으로 사용할 수 있는 건물의 경우에는 이를 주택으로 보아야 한다’고 한다.
1세대 1주택자, 비과세주택 이라도 본래용도가 아닌 타 목적(영업용)으로 사용하면서 그 주택을 매도(양도)할 경우 공부상 주택으로 돼 있다고 하더라도 과세당국에서는 주택으로 판단하지 않고 양도차익에 따른 양도세를 부과한다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요24
감동이에요4
화나요0
슬퍼요0

 기사제보