









은 30일 환산가액 적용 시 부과되는 가산세를 감정가액 적용 시에도 부과하는 내용의 ‘소득세법’ 개정안을 대표...'))

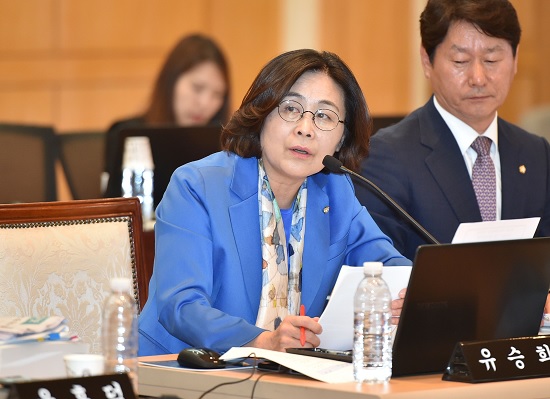
국회 기획재정위원회 유승희 의원(더불어민주당)은 지난달 30일 환산가액 적용 시 부과되는 가산세를 감정가액 적용 시에도 부과하는 내용의 ‘소득세법’ 개정안을 대표 발의했다.
현행 소득세법에 따르면 양도차익을 계산할 때 취득 당시의 실제 거래가액을 확인할 수 없는 경우에 한해 매매사례가액, 감정가액 또는 환산가액을 취득가액으로 적용하도록 하고 있다.
하지만 이 규정을 악용해 실제 거래가액을 알고 있으면서도 환산가액을 적용해 양도소득세를 탈루하는 사례가 빈번해 지난 2018년부터 환산가액 적용 시 가산세를 부과하고 있다.
유승희 의원은 “환산가액 가산세 도입 이후 가산세를 회피하기 위해 취득 당시 실제 거래가액을 알고 있음에도 불구하고 감정가액을 취득가액으로 신고하는 사례가 적잖게 발생하고 있다”며 “환산가액 적용 시 부과되는 가산세를 감정가액 적용 시에도 똑같이 부과해 양도소득세를 탈루하는 사례를 사전에 막고자 한다”고 설명했다.
유 의원은 또 중소기업의 특허 출원·등록·유지 등 지식재산권 보호를 위해 지출한 비용의 일부를 세액 공제하는 내용의 ‘조세특례제한법’ 개정안과 확정 신고 이후에도 관련 서류를 제출하면 대손세액공제를 받을 수 있도록 하는 내용의 ‘부가가치세법’ 개정안을 대표 발의했다.

[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
[관련 기사]
- K팝의 힘...방시혁·박진영 ‘빌보드 파워 100’ 선정
2026-01-29
- JYP엔터테인먼트, 서울 고덕강일지구 토지 낙찰받아
2023-10-25
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- K콘텐츠 주식부자 방시혁 2.5兆 ‘넘사벽 1위’
2023-02-15
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- 박진영, SBS와 함께 합창단원 뽑는다… 국내 최초 ‘쇼콰이어’ 장르 선봬
2022-05-02
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
유 의원은 “중소기업이 특허 출원·등록·유지 등에 지출한 비용에 대해서는 금액의 10%를 세액공제 해줌으로써 중소기업의 연구개발을 지원하고 지식재산 기반의 혁신기업이 성장할 수 있는 토대를 마련하고자 한다”고 입법 취지를 밝혔다.
또한 “확정신고 시 서류를 제출하지 못했다 하더라도 이후에 관련 증빙서류를 제출한다면 공제해주는 것이 타당하다”며 “현재 경정청구 시 관련 서류를 제출하면 시행령을 준용해 대손세액공제를 받을 수 있도록 해주고 있다”고 했다”고 밝혔다.
[김진강 기자 / 행동이 빠른 신문 ⓒ스카이데일리]
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보