






)


최근 삼성전자 IM부문 네트워크사업부장 전경훈 사장이 30억대 아파트를 세 자녀에게 분할 증여한 것으로 확인된다. 종합부동산세, 증여세 등 세금 부담을 덜어내기 위한 결정으로 보인다.
증여받은 세 자녀는 1990년대 출생자들이다. 자연스레 증여세 재원방안 마련 등에도 관심이 쏠린다.
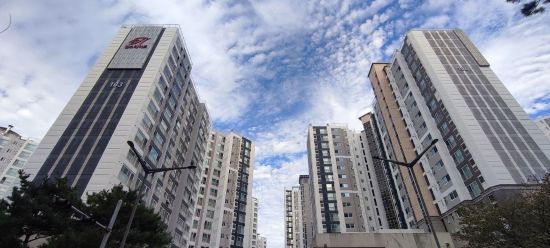
30일 부동산 업계 등에 따르면 전경훈 사장은 서울 강남구 소재 도곡동삼성래미안아파트 한 호실을 아내와 공동 명의로 소유하고 있었다. 해당 호실의 면적은 공급면적 158.1㎡(약 48평), 전용면적 122.81㎡(약 37평) 등이다. 전 사장은 해당 호실을 2004년 매입했다.
인근 부동산 관계자에 따르면 현재 전 사장 소유 호실의 가치(시세)는 30억원에 달한다. 지난해 초까지만 해도 동일 평형대 호실이 21억원에 거래된 흔적이 있다. 불과 1년 만에 호실 가치가 10억원 가량 상승한 셈이다.
이런 가운데 전 사장과 그의 아내는 소유하고 있던 아파트 호실 지분을 각각 세 자녀에게 나눠준 것으로 확인된다. 전 사장의 아내는 호실 지분 4분의 1을 소유하고 있었다. 지난 7월 해당 지분 전부를 1991년생 자녀에게 증여했다.

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
- 국세청 오뚜기 정조준… 자금유용 의혹 조사
2025-10-16
- 오뚜기, 세계 식탁으로 뻗어가는 K-푸드 대표주자
2025-09-09
- 식품家 연봉 1위 롯데 신동빈… 김정수 삼양 부회장은 18% 줄어
2025-03-26
- 해외 진출이 해답… 식품업계, 해외시장 확장 박차
2025-03-17
- 대기업 대표 자사주 매입 늘어… 고려아연 최윤범 1위
2024-10-23
- 진격의 K라면 수출 ‘쑥쑥’… 올 10억 달러 달성 낙관
2024-07-24
[관련 기사]
- 이찬진, 증권사 CEO에 “금융소비자 중심의 DNA 이식해야”
2026-02-10
- 삼성증권 영업이익 1조 눈앞… WM·연금 전략 통했다
2024-11-26
- 전영묵 신임 대표, 삼성생명 구원투수 등판
2020-01-22
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21

[관련 기사]
- 군포시 초막골 생태공원 ‘맹꽁이 에코셔틀’ 확대 운영
2026-03-05
- 애국시민단체 ‘오.이.박.사’ 제200회 집회 기념 세미나 성료
2024-11-03
전 사장은 호실 지분 4분의 3을 소유하고 있었다. 지난 3월 해당 지분 전부를 금융사에 맡겨놨다가 8월 회수했다. 전 사장은 호실 지분을 각각 8분의 3으로 나누고 1993년생 자녀와 1997년생 자녀에게 증여했다.
특이한 점은 증여 작업이 마무리 된 후 전 사장이 세 자녀의 지분 전부를 수탁했다는 점이다. 수탁자는 기탁자(공유자 혹은 소유자)로부터 특정 목적을 위해 재산의 기탁을 인수한 자를 말한다. 기탁자의 요구가 있으면 언제든지 그 재산을 환원해야 할 의무가 있다.
수탁 목적을 두고 다양한 해석이 나온다. 그 중엔 자녀의 부동산 매매를 제한하기 위한 결정이라는 해석도 있다. 부동산 매매는 기탁재산을 수탁자로부터 회수하는 과정을 거쳐야하기 때문이다. 이 경우 부동산 지분은 자녀들이 소유하되 실질적인 부동산 활용·운용은 전 사장이 맡는다는 결론이 나온다.
자연스레 전 사장의 부동산 증여는 절세에 목적을 두고 있다는 유추가 가능하다. 부동산 증여로 명의자 과세인 종합부동산세와 재산세 등을 덜어낼 수 있기 때문이다. 증여세 절감도 가능하다.
최근 들어 상당수 재력가들은 절세전략 중 하나로 부동산 사전증여를 선택하고 있다. 지속적인 시세상승이 예상되는 부동산을 미리 자녀에게 넘겨 증여세 등을 아끼는 것이다. 아파트의 경우 시가를 기준으로 증여세가 책정되기 때문에 가격이 오르기 전에 증여하는 것이 절세측면에서 유리하다. 당장 전 사장 부부 소유 호실만 해도 증여 시점 시세 대비 현재 시세가 3억원 가량 올랐다.
다수에 나눠 증여하는 것도 주요 절세전략 중 하나다. 재산을 나눠 다수에게 증여할 경우 세율이 낮아지고 수증자 각각이 증여재산에 대한 공제를 받을 수 있기 때문이다.
실제 27억원 가치의 부동산을 권 사장 부부 방식대로 세 자녀에게 증여한다고 가정했을 때 부담하는 증여세 총합은 5억6000여만원이다. 부동산을 통째로 증여했을 때 부과되는 증여세는 8억7000만여원이다. 분할 증여 방식이 약 3억원을 절세해주는 셈이다.
다만 절세 이후에도 증여세 부담은 만만치 않다. 부동산 감정가에 따라 달라질 수 있지만 실거래가 등에 비춰 권 사장의 세 자녀는 각각 1억원에서 2억원 가량의 증여세를 부담해야 할 것으로 추산된다. 일반적인 20대 청년이 감당하기엔 버거운 금액이다.
[강주현 기자 / 시각이 다른 신문 ⓒ스카이데일리]
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요3
감동이에요0
화나요0
슬퍼요2

 기사제보