









)

제2금융권 대출 잔액이 지난 3년 새 시중은행보다 빠르게 증가한 것으로 나타났다. 2020년 이래로 꾸준히 증가하고 있는 제2금융권의 가계대출 총액은 올 3월말 기준 771조6025억원에 달했다.
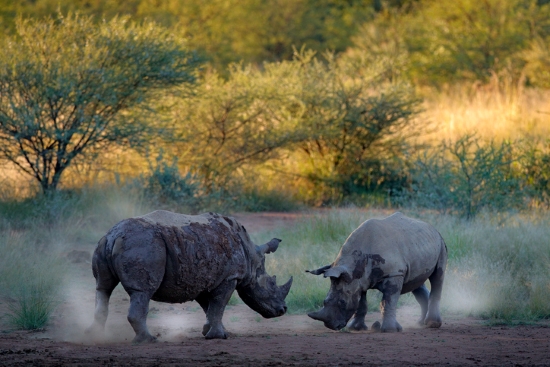
지난해 가계부채가 1800조원를 돌파했고, 민간부채 위험도도 역대 최고 수준을 기록한 가운데 한국 경제에 ‘회색 코뿔소’가 드리우고 있다는 경고 메시지가 심상치 않아 보인다.
‘회색코뿔소’란 충분히 예상 가능 하지만 간과하기 쉬운 위험을 뜻하는 말로 위험의 징조가 지속해서 나타나 사전에 충분히 대비할 수 있었음에도 그 영향을 간과해 위험에 노출된 비극적 상황을 일컫는다.
금융권 전문가들은 2금융권 대출·다중채무자 증가 추세가 부채 규모뿐 아니라 질 악화로 심각한 사회문제로 번질 수 있다고 우려한다. 정부도 이런 2금융권발 ‘회색 코뿔소’ 신호를 의식한 듯 선제적인 대응책 마련에 분주한 것으로 알려졌다.
우려 커지는 2금융권發 잠재부실
지난해 은행권 대출규제 강화에 따른 풍선효과로 상호금융과 저축은행 등으로 대출수요가 몰렸다. 이로 인해 2금융권 가계대출 증가폭은 1년 새 3배가량 껑충 뛰었다. 정부가 총량규제와 차주별 총부채원리금상환비율(DSR) 등 은행권 대출 조이기를 강도 높게 추진했기 때문이다.
상호금융, 보험, 저축은행, 여신전문회사 등 지난해 2금융권 가계대출은 약 35조원 늘어 전년 11조5000억원에 비해 3배 넘게 증가했다. 이는 지난해 전 금융권 가계대출 증가폭(107조5000억원)의 약 33%에 달하는 규모다.
김희곤 국민의힘 의원이 지난달 금융감독원으로부터 받은 자료에 따르면 저축은행의 잠재부실률은 2020년 말 3.2%, 지난해 말 3.8%에서 올 3월 말 기준 4.1%로 상승했다. 잠재부실률은 전체 대출 잔액 대비 30일 이상 연체된 채무잔액을 말한다. 채무불이행은 90일 이상 장기연체를 뜻하는데 잠재부실률은 30일 이상 90일 미만 연체채권도 포함한다. 2020년 말 6454억원이었던 개인 신용대출 잠재부실 채무잔액은 올해 3월 말 1조1579억원으로 증가한 것으로 나타났다.
저축은행에 30일 이상 원리금을 갚지 못한 차주 규모는 지난해 말 10만3255명에서 올 3월 말 11만3020명으로 9.4% 높아졌다. 코로나19 사태 이전인 2019년 말 7만14명에 비해 61.4%나 증가했다. 2금융권 부실 우려가 점점 현실화되고 있는 조짐이다.
아울러 다른 연령층의 신용대출 총액은 감소 중인 가운데, 20대 청년층과 60세 이상 고령층의 2금융권 신용대출 총액이 빠르게 증가하고 있는 것으로 나타났다. 은행권 대출 규제·대출금리 상승 등으로 신용대출의 문턱이 높아진 상황에서 다른 연령대와 비교했을 때 소득과 신용이 낮은 청년층과 고령층이 2금융권 신용대출로 몰린 것이다.
금융감독원의 ‘업권별 대출액 현황’ 자료에 따르면, 올해 3월 말 신용대출 총액은 423조2284억원으로 지난해 12월 말(426조4587억원)에 비해 0.8% 감소했다. 그 중 35%인 151조56억원은 2금융권에서 대출받은 것이었다.
올해 들어 금리상승과 경기침체로 지난 3년간 지속적으로 증가하던 신용대출 총액이 감소했지만 20대 청년층과 60세 이상 고령층의 2금융권 신용대출 총액은 각각 0.8%, 0.5% 증가한 것으로 나타났다.
20대의 3월 말 2금융권 신용대출 총액은 6조8894억원으로 지난해 12월 말(6조8320억원)에 비해 0.8% 증가했다. 반면 은행권 신용대출은 4.6% 줄었고(12조9931억원→12조4013억원) 전체 금융권 신용대출 총액은 2.7%(19조8252억원→19조2907억원) 감소했다.
지난 2년간, 20대의 2금융권 신용대출 총액 증가율은 다른 세대에 비해 압도적으로 높았다. 2019년 12월 말 대비 2021년 12월 말 전체 연령대의 2금융권 신용대출 총액이 17.2%(129조1347억원→151조3690억원) 증가할 때, 20대는 33.9%(5조1027억원→6조 8320억원)나 증가했다.
60세 이상 고령층의 3월 말 신용대출 총액은 51조1296억원으로 지난해 12월 말(50조 6075억원)에 비해 1% 증가했다. 은행권에서 1.6% 증가(22조3662억원→22조7352억원)하고 2금융권에서 0.5% 증가(28조2413억원→28조3945억원)했다.
20대와 마찬가지로 60세 이상 고령층도 은행권보다 2금융권 신용대출 총액 증가율이 더 높았다. 2019년 12월 말 대비 2021년 12월 말 은행권의 신용대출 총액은 21.7% 증가(18조 3862억원→22조3662억원)했는데 2금융권의 신용대출 총액은 24.8%(22조6325억원→28조 2413억원) 증가했다.
업권별 신용대출 총액을 살펴보면 지난해 12월 말 대비 올해 3월 말 은행권의 신용대출 총액은 감소한 가운데, 저축은행·여신전문금융회사(여전사)·보험의 신용대출 총액이 늘어났다.
구체적으로 살펴보면 저축은행의 신용대출 총액이 2.8%로 가장 크게 증가(28조6786억원→29조4841억원)했고, 여전사의 신용대출 총액은 0.7% 증가(57조6538억원→58조390억원)했다. 보험 역시 0.4% 증가(7조6268억원→7조6585억원)했다.
특히 저축은행의 신용대출 총액은 2019년 이래로 급증했다. 코로나19가 시작된 2019년 12월 말 16조7705억원에서 2021년 12월 말 28조6786억원으로 2년새 71% 대폭 증가했다. 같은 기간 동안 전체 업권 신용대출 총액이 21.6% 증가한 것과 비교하면 가파른 증가세다.
국회 정무위원회 소속 진선미 의원은 “은행권 가계대출 규제의 풍선효과로 생계형 대출까지 2금융권으로 밀려나는 현상이 우려스럽다”고 지적했다. 그러면서 “사각지대에 놓인 청년층과 고령층을 위한 신용회복위원회 프로그램 확대, 채무 구조조정 등 장기적이고 세밀한 민생대책 수립이 필요한 시점”이라고 말했다.
금융위 “금융사 부실차단, 선제적 대응할 것”
문제는 가계부채 규모가 급증한 상황에서 시중금리가 빠르게 상승하면 원리금 상환 부담 급증으로 가계부실, 금융기관 충격 및 금융시스템 리스크로 연결될 가능성이 높다는 점이다.
특히 2금융권은 신용이 낮은 취약 차주가 많아 금리 인상에 따라 부실 발생이 높아질 수밖에 없는 구조다. 금융당국은 2금융권 실무자들에게 충당금을 쌓으라는 메시지를 전달한 것으로 알려졌다.
금융당국 관계자는 2금융권 부실 우려에 대해 “금리가 급등하면서 시장 변동성 커지고 있어 전 금융권이 경각심을 가져야 할 때”라며 “2금융권도 리스크 대비 차원에서 충당금을 충분히 적립해 놓아야 한다”고 말했다.
한편 중소형 저축은행을 중심으로 충당금을 더 쌓아야 한다는 지적도 나오고 있다. 대형·중소형 저축은행 간 양극화 상황에서 금리가 상승하면 중소형 저축은행에서 부실화 문제가 발생할 가능성이 크다는 것이다.
예금보험공사의 ‘저축은행업권 내 실적 양극화 현황 및 전망’ 보고서에 따르면 “양극화가 심화하는 가운데 경기 악화가 동시에 발생할 경우 열위에 있는 중소형 저축은행이 역성장 및 부실화 우려가 있다”고 경고했다.


[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
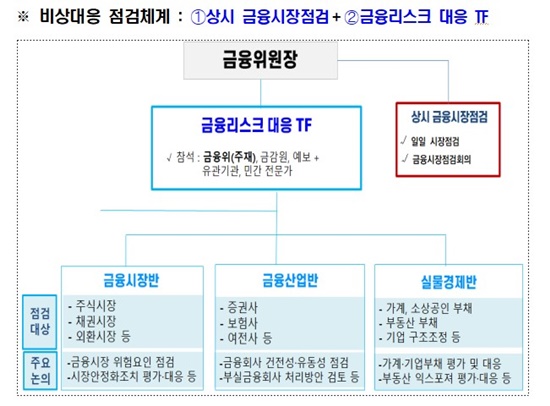
금융당국은 비상대응 점검체계를 확대·운용한 가운데 금융회사의 부실 차단을 위해 선제적 자금지원 제도 마련을 추진한다는 계획이다. 또한 금융리스크 10대 핵심 대응과제를 마련해 부문별 중점 점검을 시행할 방침이라고 밝혔다.
10대 핵심 리스크는 △기업 자금시장 경색 △주식시장 변동성 확대 △제2금융권 채권자금조달 차환 위험 △보험사 지급여력(RBC) 비율 하락 위험 △금융회사 자본여력 하락, 유동성 부족 위험 △금융회사의 부동산 익스포져 손실 위험 △가계부채 리스크 △소상공인·자영업자 부채 △한계 중소·중견기업 증가 등이다.
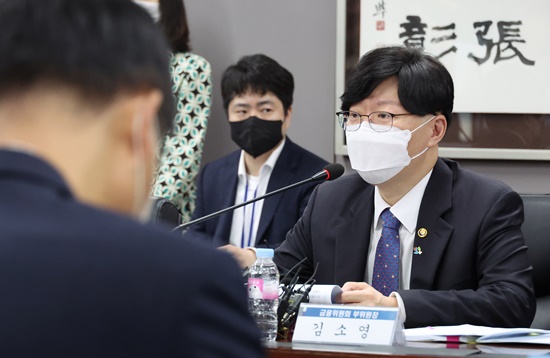
지난달 23일 김소영 금융위원회 부위원장은 금융감독원, 예금보험공사가 참석하는 금융리스크 대응 태스크포스(TF) 제2차 회의를 개최해 “복합적 위기가 현실화될 수 있다는 위기감을 가지고 보다 면밀하고 폭넓게 리스크를 점검해 나갈 필요가 있다”고 강조했다.
김 부위원장은 “이번에 추경에 반영된 금융부문 민생지원 프로그램인 자영업자·소상공인 채무조정과 저금리 대환, 안심전환대출 등을 최대한 조기 시행하겠다”며 “이와 함께 취약계층의 추가적인 애로사항 파악과 이를 완화하기 위해 취약계층 금융애로 TF도 구성·운영해 구체적인 지원방안을 미리 고민하고 준비해 나갈 것”이라고 설명했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요1


 기사제보