




)

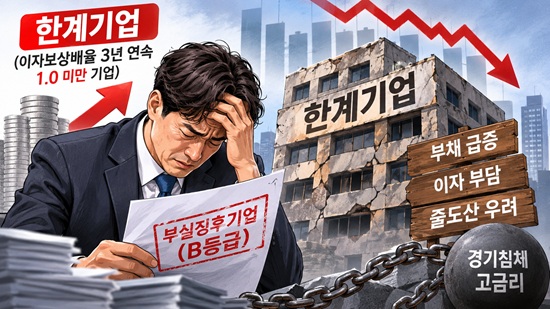
빚으로 연명하는 한계기업이 늘면서 우리 경제의 당면과제로 떠오르고 있다. 한계기업은 이자보상배율이 3년 연속 1.0 미만인 기업으로, 영업이익으로 대출이자조차 갚지 못하는 기업을 말한다.
은행연합회에 따르면 불어나는 빚으로 프리 워크아웃(사전 채무조정) 등 선제 경영 개선이 필요한 기업이 올해 상반기 사상 최다를 기록했다. 반도체 등 일부 업종을 제외한 기업들이 고물가·고금리 늪에서 벗어나지 못하면서 ‘K자형 양극화’가 심해진 영향으로 풀이된다. 한국은행의 추가 기준금리 인상 가능성까지 제기되면서 그동안 빚으로 버틴 기업들이 줄도산 위기에 내몰릴 수 있다는 우려가 나온다.
6대 시중은행이 올해 상반기 기업 신용 위험평가에서 ‘부실징후기업이 될 가능성이 큰 기업(B등급)’으로 분류한 회사는 1038개로 집계됐다. 상반기 기준 역대 최다로 처음으로 1000개를 넘어섰다. 글로벌 금융위기 당시인 2009년 상반기(533개)의 두 배에 달한다. 2023년 상반기 930개이던 B등급 기업은 2024년 821개로 감소했다가 지난해 944개로 다시 늘었다.
은행들은 기업구조조정촉진법에 따라 매년 기업의 재무 상태와 부실 위험 등을 살펴 신용위험평가를 한다. 평가 결과에 따라 A~D등급으로 분류한다. A등급은 정상기업이다. B등급은 구조조정 대상인 부실징후기업(C·D등급)의 직전 단계로, 재무구조 개선이 시급한 기업을 뜻한다.
우려되는 것은 올해 부실 전망 기업은 4500개에 육박할 것으로 분석된다는 점이다.
[관련 기사]
- K팝의 힘...방시혁·박진영 ‘빌보드 파워 100’ 선정
2026-01-29
- JYP엔터테인먼트, 서울 고덕강일지구 토지 낙찰받아
2023-10-25
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- K콘텐츠 주식부자 방시혁 2.5兆 ‘넘사벽 1위’
2023-02-15
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- 박진영, SBS와 함께 합창단원 뽑는다… 국내 최초 ‘쇼콰이어’ 장르 선봬
2022-05-02
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
지난해 B등급으로 분류된 기업은 4055개로 역대 가장 많았다. 올해 상반기 B등급 기업이 전년 같은 기간보다 약 10% 늘어난 것을 고려하면 연간 규모가 사상 최대치를 경신할 가능성이 크다. 한은이 기준금리 인상기에 접어든 데다 각국 국채 금리까지 상승하면서 기업의 연쇄 도산으로 이어질 것이란 우려가 크다.
불똥은 은행권으로 튀고 있다. 작년 말 기준 KB국민·신한·하나·우리·NH농협 5대 시중은행의 무수익 여신 잔액은 3조7590억 원으로 작년 같은 시기의 3조 2040억 원에 비해 5550억 원(17.3%) 증가했다. 무수익 여신은 돈을 받아 간 기업의 채무 재조정과 법정 관리 돌입 등으로 이자가 전혀 들어오지 않는 여신에 90일 이상 연체된 대출채권을 합한 것으로 통상 ‘깡통 대출’이라고 불린다. 국내 비금융기업 부채는 2015년 말 1621조 원에서 작년 1분기 2743조 원으로 10년도 안 돼 1000조 원 이상 불어났다.
이는 어느 부문보다 중소기업이 직격탄을 맞은 데 원인이 있다. 특히 유통업이 큰 타격을 맞았다. 이런 양상은 내수 기반 제조업과 물류업 등에도 영향을 미쳤다. 경제의 실핏줄 같은 중소기업의 위기는 서민 삶의 위기와 직결돼 있다. 규제 혁파와 기업회생 지원 정책으로 중소기업이 살아야 대기업도 살 수 있음을 직시하길 바란다.
가계부채와 마찬가지로 기업 부채도 양적 관리뿐만 아니라 질적 관리가 중요하다. 한계기업이 우리 경제의 화약고가 되지 않도록 별도의 채무관리방안을 수립해 철저히 관리하길 촉구한다. 국난적 경제불황기에 한계기업 증가는 여타 중소기업에도 경고등이 켜지고 있음을 뜻한다.
기업의 과도한 부채와 이자 부담 문제를 해소하기 위해선 예산정책처 제안처럼 한계기업 재무건전성 개선 지원과 기업 대출의 효율화 방안을 마련해야 한다. 한정된 자원의 기업 대출이 기업 경쟁력 강화와 산업 체질 개선에 사용될 수 있는 정책 개발 및 경제의 구조 개선을 모색해야 한다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보