







)

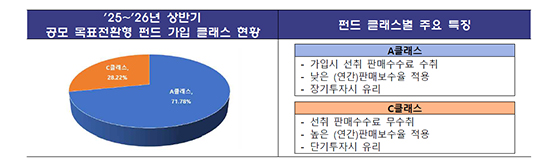
공모 목표전환형 펀드의 목표수익률 달성 기간이 최근 평균 57일까지 짧아졌지만 투자자 10명 중 7명 이상은 장기투자에 유리한 선취수수료형 상품에 가입한 것으로 나타났다. 단기간 투자할 가능성이 높다면 선취수수료가 없는 C클래스가 비용 측면에서 더 유리할 수 있어 가입 전 예상 투자기간을 따져봐야 한다는 지적이다.
금융감독원이 9일 발표한 ‘공모 목표전환형 펀드 현황 및 투자자 유의사항’에 따르면 작년부터 올해 상반기까지 목표전환형 펀드 가입자의 71.8%가 가입할 때 판매수수료를 먼저 내는 A클래스에 가입했다.
목표전환형 펀드는 일정 기간 투자금을 모아 주식 등 위험자산에 투자한 뒤 미리 정한 목표수익률에 도달하면 채권 등 안전자산으로 자동 전환해 만기까지 운용하는 상품이다.
국내 증시에 대한 관심이 높아지면서 설정액도 빠르게 늘었다. 2023년 2000억 원에서 2024년 1조4000억 원, 2025년 5조2000억 원으로 증가했고 올해 상반기에만 3조2000억 원이 새로 설정됐다.
목표수익률을 달성하는 데 걸리는 기간은 반대로 크게 줄었다. 목표를 달성한 펀드의 평균 소요 기간은 2022년 505일에서 2023년 284일, 2024년 249일, 지난해 105일로 단축됐고 올해 상반기에는 57일까지 줄었다.

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- 국세청 오뚜기 정조준… 자금유용 의혹 조사
2025-10-16
- 오뚜기, 세계 식탁으로 뻗어가는 K-푸드 대표주자
2025-09-09
- 식품家 연봉 1위 롯데 신동빈… 김정수 삼양 부회장은 18% 줄어
2025-03-26
- 해외 진출이 해답… 식품업계, 해외시장 확장 박차
2025-03-17
- 대기업 대표 자사주 매입 늘어… 고려아연 최윤범 1위
2024-10-23
- 진격의 K라면 수출 ‘쑥쑥’… 올 10억 달러 달성 낙관
2024-07-24

[관련 기사]
- 공시가 5위 이태원 대저택 경매…최저입찰가 233억원
2026-05-18
- 이명희 신세계 회장 한남동 자택, 11년 연속 공시가 1위
2025-12-17
- [스카이 View] 약사 갑질과 일양약품 복종
2025-03-19
- DL이앤씨, 석 달 만에 또 수장 교체 ‘초강수’
2024-08-15
- [기업경영 기상도 ⑯DL이앤씨] 매출·수주 증가에도… 영업익 ‘곤두박질’
2024-02-26
- DL그룹 이해욱 회장 연말 임직원 사회공헌 활동 독려
2023-12-28
A클래스는 가입할 때 판매수수료를 먼저 부담하는 대신 연간 판매보수가 낮아 오래 보유할수록 유리하다. C클래스는 선취 판매수수료가 없는 대신 판매보수가 상대적으로 높아 단기 투자에 유리하다. 금감원에 따르면 두 클래스의 누적 비용은 통상 약 2년이 지나야 비슷해진다. 최근처럼 목표달성 기간이 수개월에 그칠 경우 A클래스의 장점이 줄어들 수 있는 셈이다.
비슷한 문제는 은행의 ETF 신탁에서도 나타났다. 금융감독원이 7월 점검한 주요 은행 ETF 신탁은 평균 보유기간이 42일에 불과했지만 선취수수료 선택 비중은 91.7%에 달했다.
실제 한 70대 투자자는 반도체 ETF를 약 5개월간 13차례 거래하면서 선취수수료 1704만 원을 냈는데, 같은 거래를 후취 방식으로 했다면 수수료가 56만 원 수준에 그쳤을 것이라는 분석도 나왔다. 상품은 다르지만 투자기간과 맞지 않는 수수료 체계를 선택하면 수익 상당 부분이 비용으로 빠져나갈 수 있다는 점에서는 이번 목표전환형 펀드와 같은 시사점을 보여준다.
다만 목표수익률 57일은 평균치일 뿐 모든 펀드가 57일 안에 목표에 도달하거나 환매된다는 의미는 아니다. 시장 상황이 나빠지면 목표수익률 달성이 늦어지거나 아예 달성하지 못할 수도 있다. 따라서 단순히 최근 평균 기간만 보고 C클래스를 선택하기보다 본인이 예상하는 투자기간과 각 클래스의 수수료·보수를 비교해야 한다.
목표수익률에 도달했다고 해당 수익이 그대로 확정되는 것도 아니다. 목표전환형 펀드는 목표에 도달한 뒤 실제 자산을 안전자산으로 바꾸기까지 통상 5일가량 시차가 발생한다. 이 기간 증시가 급락하면 실제 수익률이 목표수익률보다 낮아질 수 있으며 실제로 목표치를 크게 밑돈 사례도 있었다.
금감원은 30일부터 목표전환형 펀드 신고서에 목표수익률 비보장과 운용전환 과정의 위험 등 핵심 투자위험을 의무적으로 기재하도록 할 예정이다. 판매사가 투자자에게 클래스별 수수료와 보수 차이를 충분히 설명하도록 지도할 방침이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보