









 연체액이 3년 반 만에 2배 이상 급증한 것으로 나타났다. 특히 NH농협은행...'))

고금리 장기화로 원리금 상환 부담이 누적되면서 국내 은행권의 주택담보대출(주담대) 연체액이 3년 반 만에 2배 이상 급증한 것으로 나타났다. 특히 NH농협은행의 연체 잔액이 처음으로 5000억 원을 돌파하고 전북은행 연체율이 반년 만에 5배 가까이 폭증하는 등 은행권 건전성 관리에 경고등이 켜졌다.
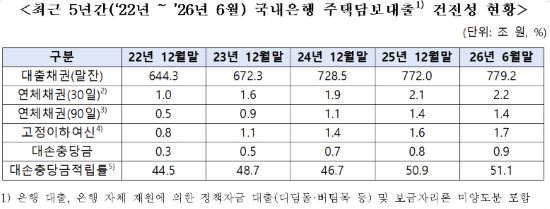
8일 국회 정무위원회 소속 박성훈 국민의힘 의원(부산 북구을)이 금융감독원으로부터 제출받은 ‘국내은행 주택담보대출 건전성 현황’ 자료에 따르면, 국내 은행의 주담대 채권 잔액은 2022년 말 644조3000억 원에서 올해 6월 말 779조2000억 원으로 21% 증가했다.
문제는 대출 규모보다 가파른 연체 채권의 증가 속도다. 같은 기간 1개월 이상 원리금이 밀린 연체 채권 잔액은 1조 원에서 2조2000억 원으로 120%(2.2배) 불어났는데, 대출 잔액 증가율(21%) 대비 6배에 달하는 폭증세다.
연체 채권 잔액은 2023년 말 1조6000억 원, 2024년 말 1조9000억 원, 지난해 말 2조1000억 원에 이어 올해 6월 말 2조2000억 원으로 매년 가파른 오름세를 지속했다.
3개월 이상 원리금이 밀린 부실 채권 상황 역시 급격히 악화됐다. 3개월 이상 연체 채권은 2022년 말 5000억 원에서 2024년 말 1조1000억 원, 지난해 말 1조4000억 원으로 증가한 뒤 올해 6월 말에도 1조4000억 원 수준을 이어갔다.



[관련 기사]
- 김윤덕 “GTX 철근누락 국토부 책임… 오세훈도 사과해야”
2026-05-20
- 정원오-오세훈, ‘부동산 지옥’ 서로 네 탓… 난타전
2026-05-03
- 마포구, 구정 성과 점검·중장기 비전 제시
2026-01-08
- [스카이 View] 도시숲의 가치
2025-09-23
- “서해의 55 영웅들, 3개의 빛 기둥 되어 서울 하늘 빛 내”
2025-03-27
- 오세훈 “결단 시점 올 것”… 차기 대권 도전 시사
2024-12-26

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
고정이하여신(부실채권)도 같은 기간 8000억 원에서 1조7000억 원으로 2배 넘게 늘었다.
주담대 부실 여파는 시중은행과 지방은행 전반으로 확대되는 추세다. 올해 6월 말 기준 주담대 연체 잔액이 가장 많은 곳은 NH농협은행으로 총 5117억3000만 원에 달했다. 이어 KB국민은행 3680억2000만 원, 우리은행 3419억6000만 원, 하나은행 3026억6000만 원, 신한은행 2168억8000만 원 순이었다.
특히 NH농협은행의 경우 연체 잔액이 2022년 말 1346억1000만 원에서 3년 반 만에 약 3.8배 불어나며 5000억 원 선을 넘어섰다. 같은 기간 하나은행 역시 1292억7000만 원에서 3026억6000만 원으로 2배 이상 늘었고, 신한은행도 1000억3000만 원에서 2168억8000만 원으로 급증했다.
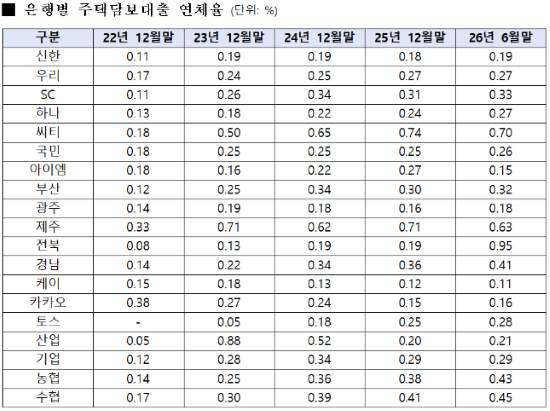
지방은행권 부실 위험 신호는 더욱 짙어졌다. 전북은행 주담대 연체율의 경우 지난해 말 0.19%에서 올해 6월 말 0.95%로 6개월 만에 5배 치솟으며 은행권 최악의 성적표를 받아 들었다. 연체 잔액 또한 52억6000만 원에서 328억1000만 원으로 6배 가까이(523.8%) 불어났다.
이같은 전북은행의 지표 악화를 두고 금감원은 “올해 일부 신규 분양주택 집단대출에서 발생한 거액 연체 영향”이라고 진단했다.
경남은행 연체율도 2022년 말 0.14%에서 올해 6월 말 0.41%로 오른 가운데, 농협은행(0.14%→0.43%)과 수협은행(0.17%→0.45%) 연체율 역시 일제히 상승 곡선을 그렸다.
반면 신한은행 연체율은 0.19%로 0.08%p 오르는 데 그쳤고, 카카오뱅크는 0.38%에서 0.16%로 개선돼 대비를 이뤘다.
국내 은행들은 주담대 부실에 대응해 대손충당금을 2022년 말 3000억 원에서 올해 6월 말 9000억 원으로 3배가량 확충한 상황이다. 이에 따라 대손충당금 적립률은 44.5%에서 51.1%로 올랐지만 가계의 누적된 상환 부담을 흡수하기엔 역부족이라는 분석이다.
박성훈 의원은 “주담대 자체는 20% 증가에 그쳤지만 연체 채권이 2배 넘게 불어난 것은 가계 부실 위험을 알리는 경고음”이라며 “금융당국은 취약 차주 대책 마련은 물론 분양 침체발 집단대출 부실에 대해 선제적이고 철저한 점검에 나서야 한다”고 지적했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보