






)

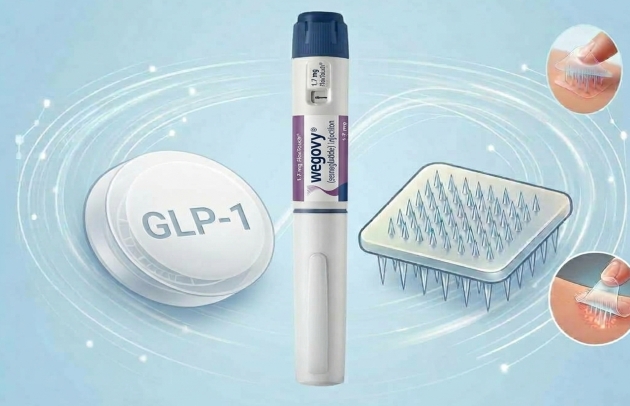
위고비와 마운자로 등 해외 비만 치료제 주사제가 시장을 독점하는 가운데 국산 1호 GLP-1 치료제 출시가 임박했다. 국산 비만 치료제는 가격이 저렴할 뿐아니라 경구제와 패치제로도 개발되고 있다.
5일 제약업계에 따르면 국내 주요 제약사는 비만 치료제 시장 진입을 목표로 임상시험과 제형 다양화 연구에 박차를 가하고 있다. 기존 해외 GLP-1 주사제의 고비용 문제와 공급 안정성 등을 개선해 시장 주도권을 확보하려는 전략이다.
한미약품은 가장 먼저 상용화 단계에 진입했다. 한국인 비만 환자 대상으로 임상을 진행한 비만신약인 한미약품 ‘에페글레나타이드’은 연내 출시를 목표하고 있다. 수입 의약품 대비 뛰어난 가격 경쟁력과 자체 생산 기반을 갖춰 시장에 안정적으로 공급될 전망이다. 또한 한미약품은 1월 멕시코 제약사 산페르와 독점 유통 계약을 체결하며 출시 전부터 해외 진출의 발판을 마련했다.
차세대 기술을 향한 개발 경쟁도 더욱 뜨거워지고 있다. 한미약품은 체중 감량 효과를 극대화한 삼중작용제 ‘HM15275’의 글로벌 임상 2상을 진행하고 있다. 또한 체중은 줄이면서 근육 손실을 방지하는 ‘HM17321’의 임상을 이어가고 있다. 동아에스티는 미국 자회사를 통해 GLP-1과 글루카곤을 동시에 겨냥하는 이중작용제 ‘DA-1726’의 글로벌 임상을 진행하고 있다.
기존 주사제형에서 차별화를 두는 시도도 이어지고 있다. 글로벌 시장에서는 마운자로의 원개발사인 일라이 릴리가 경구용 GLP-1 제제 파운다요의 국내 출시를 준비 중이다. 국내 기업 중에서는 일동제약은 경구용 GLP-1 치료제 ‘ID110521156’의 임상 1상을 완료하고 2상을 준비 중이다. 대웅제약은 피부에 붙여 주사 통증 없이 약물을 전달하는 마이크로니들 패치제와 월 1회 투여 주사제 개발에 나섰다.


[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
의약품 데이터 분석 플랫폼 BRP 인사이트에 따르면 삭센다가 독점하던 GLP-1 시장의 세대교체가 빠르게 진행됐다. 2024년 10월 출시된 위고비는 한 달 만에 점유율 76.8%를 차지한 뒤 2025년 5월 98.1%까지 치솟았다. 그러나 2025년 8월 후발주자인 마운자로가 등장하자 판도가 뒤바뀌었다. 마운자로는 출시 두 달 만인 9월 점유율 52%로 과반을 차지하며 위고비(46.6%)를 제쳤다. 올해 6월 기준 마운자로의 점유율은 86.7%까지 치솟은 반면 위고비는 13.2%, 삭센다는 0.1%로 떨어졌다.
급격한 처방 변화는 환자의 편의성 등이 반영된 결과다. 초기 시장이 단순 체중 감량 여부에 집중했다면 최근에는 투약 주기 단축과 주사 통증 감소 등이 처방의 핵심 기준으로 자리 잡았다. 업계 관계자는 “비만치료제 개발이 체중 감량 뿐만 아니라 근육 유지와 복용 편의성 중심으로 집중하고 있다”면서 “국내 제약사의 임상이 성과를 내면 글로벌 빅파마와의 기술수출과 더불어 내수 경쟁도 치열해질 것이다”고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보