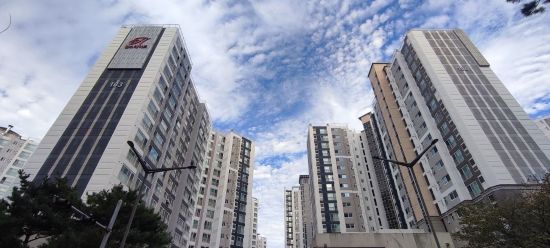










주택을 통한 소득 창출 방법에는 불특정 다수에게 세를 놓아 임대료를 받는 방법과 보유주택을 양도(매도)해 양도차익을 갖는 방법이 있다.
이 때 소득이 발생하면 이에 대해 각종 세를 정부나 지자체에 납부를 해야 되지만 일정요건을 갖춘 1세대 1주택자에 주택 양도(매도)시 양도차익에 따른 상당금액에 비과세 혜택을 주고 있다 보니 다주택 보유자들은 정부의 부동산 정책에 민감하고 절세를 하기 위한 다양한 방법들을 시도하고 있다.
정권에 따른 널뛰기 부동산 정책은 한곳을 압박하면 전혀 다른 엉뚱한 곳에서 부풀어오는 풍선효과가 발생한다. 다주택 보유자들은 절세효과와 강화된 부동산 규제를 피하기 위한 방편으로 주택임대사업자등록을 활용하고 있다.
민간임대사업특별법 제5조에 따른 공공주택 사업자가 아닌 자로서 1호이상의 민간임대 주택을 취득해 임대사업을 목적으로 하며 민간임대 주택이란 임대목적으로 제공하는 주택을 말하며 임대사업에 등록된 주택을 말한다.
임대주택사업자란 관할 세무서장에게 사업자등록을 먼저 하는 것이 아니라 임대주택법에 의해 해당 주소지 시·군·구청장에게 임대사업자로 먼저 등록하고 임대주택 관할 세무서장(소득세법 168조)에게 사업자등록을 한 거주자를 말한다.
임대주택사업자가 장기임대주택 외에 1세대의 거주용으로 1주택만을 소유하고 있고 살고 있는 주택을 2년 이상 보유하고 앙도(매도) 하는 경우 1세대 1주택 양도로 보아 양도소득세를 비과세 한다.(2012년06월29일 이후 적용되며 소득세법 시행령 제155조)


[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
주택임대사업자 홍길동은 1주택과 임대주택 2채를 보유 할 경우 양도소득세 비과세 방법은 최초거주1주택을 2년 이상(2012년06월29일) 보유하고 2년 이상 살고(거주) 양도하는 경우 1세대 1주택 양도(매도)로 보아 양도소득세가 비과세 된다.
임대사업자 홍길동은 임대주택 2채 중에서 하나의 본인 소유 임대주택에 2년 이상 보유하고 2년 이상 살고(거주) 임대주택을 양도(양도)하는 경우 1세대 1주택으로 보아 비과세 받을 수 있다.
홍길동은 보유중인 3주택에서 2주택을 팔고 마지막 남은 임대주택 역시 비과세 요건인 2년 이상 보유요건만 충족한 경우 1세대 1주택으로 보아 양도소득세가 비과세 된다.
이와 같이 홍길동처럼 주택임대사업자의 절세 효과 남발을 막기 위해 개정된 세법에서는 거주주택 양도세를 무한정 비과세 혜택을 주는 것이 아니라 양도소득세 비과세 혜택을 받으려면 맨 처음 살고(거주)있는 주택을 양도(매도)하는 경우로 한정하기로 했다. 이젠 위의 이야기가 옛말이 된다는 것이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요24
감동이에요0
화나요1
슬퍼요2


 기사제보