




)


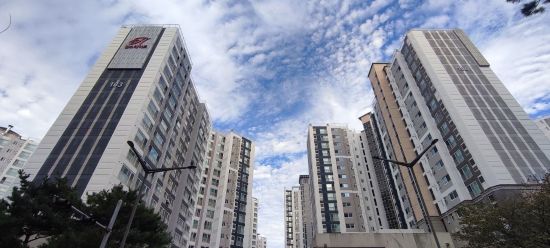
정부는 지난 8월 발표한 2026년 세제개편안의 후속 조치로 최근 국무회의에서 소득세법 시행령 등 4개 안을 심의·의결했다. 개정 시행령은 10월1일부터 공포·시행됐다. 부동산 과세특례의 요건과 기한을 한층 촘촘히 정비한 것이 핵심으로, 자산 관리 전략에 직접 영향을 미치는 주요 내용을 정리한다.
가장 눈에 띄는 변화는 조정대상지역 내 일시적 2주택 특례 기간 단축이다. 종전 주택과 신규 주택이 모두 조정대상지역에 있는 경우, 신규 주택 취득 후 종전 주택을 처분해야 하는 기한이 기존 3년에서 2년으로 줄어든다. 한 주택이라도 비조정대상지역이거나 둘 다 비조정대상지역이면 기존 3년이 유지된다. 지역 해당 여부는 신규 주택 취득 시점을 기준으로 판단하므로 취득 전 꼼꼼한 확인이 필수다. 양도소득세는 2026년 8월4일 이후 신규 취득하고 시행일 이후 종전 주택을 양도하는 분부터, 종합부동산세는 2027년 6월1일 기준 납세의무 성립분부터 적용된다. 다만 2026년 8월3일 이전 취득이나 계약금 지급 계약은 종전 3년 규정이 그대로 적용된다.
조정대상지역 내 매입임대아파트에 대한 양도세 중과 배제 특례도 기한이 설정됐다. 그동안 등록 말소 후에도 영구히 중과를 배제 받았으나, 앞으로는 2027년 12월31일까지 양도하는 경우에 한해 혜택을 유지한다. 의무 임대기간이 끝나지 않은 경우, 말소일부터 1년, 재건축·재개발이 진행된 경우 이전고시일부터 1년까지 연장될 수 있다. 중과세율(2주택 +20%p, 3주택 이상 +30%p)이 적용되면 장기보유특별공제까지 배제되므로 세 부담이 크게 늘어날 수 있다. 다만 거주주택 1세대 1주택 특례는 등록말소일부터 5년간 현행대로 유지된다. 비아파트나 비조정대상지역, 건설임대 등은 기존 특례가 계속된다.
상생임대주택 거주 요건 면제 특례도 정리된다. 2년 이상 상생임대(임대료 증가율 5% 이내)를 하면 1세대 1주택 비과세와 장기보유특별공제 우대의 2년 거주 요건을 면제받던 제도는 2026년 12월31일로 종료된다. 이후에는 상생임대 종료 후 1년(최대 2029년 12월31일) 내 양도한 주택에만 면제 혜택이 주어진다. 2026년 말 이전에 임대 기간이 끝난 경우에는 2027년 말까지 양도해야 한다.
반면 비수도권 준공 후 미분양 주택에 대한 세제 지원은 1년 연장됐다. 전용면적 85㎡ 이하·취득가액 7억 원 이하 주택을 2027년 12월 31일까지 취득하면 양도세 중과 배제와 주택 수 산입 제외 등 특례를 받을 수 있다.
이번 개정은 과세특례를 합리화하는 방향으로 추진됐다. 일시적 2주택 처분 기한 단축과 임대주택 중과 배제 기한 설정 등은 보유·처분 시점을 잘못 잡으면 예상치 못한 세금 부담으로 이어질 수 있다. 본인의 주택 보유 현황과 취득·계약 시점을 시행령 내용과 면밀히 대조해 기한 내 대응 방안을 미리 점검할 필요가 있다.
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10

[관련 기사]
- 김윤덕 “GTX 철근누락 국토부 책임… 오세훈도 사과해야”
2026-05-20
- 정원오-오세훈, ‘부동산 지옥’ 서로 네 탓… 난타전
2026-05-03
- 마포구, 구정 성과 점검·중장기 비전 제시
2026-01-08
- [스카이 View] 도시숲의 가치
2025-09-23
- “서해의 55 영웅들, 3개의 빛 기둥 되어 서울 하늘 빛 내”
2025-03-27
- 오세훈 “결단 시점 올 것”… 차기 대권 도전 시사
2024-12-26
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06
[관련 기사]
[관련 기사]
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보