








)

정부의 잇단 대출 규제에도 불구하고 주요 시중은행의 가계대출이 최근 1년 반 동안 41조 원가량 불어난 것으로 확인됐다. 은행 문턱을 높이자 상대적으로 금리가 높은 보험권으로 대출 수요가 쏠리는 ‘풍선효과’까지 겹치면서 실수요자들의 이자 부담만 키우고 있다는 지적이 나온다.
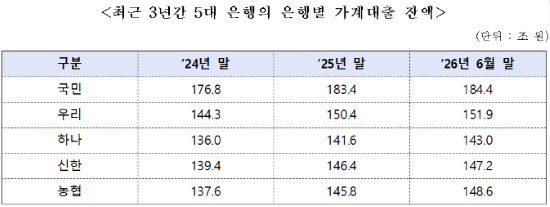
국회 정무위원회 소속 박성훈 국민의힘 의원이 7일 금융감독원으로부터 제출받은 자료에 따르면, KB국민·신한·하나·우리·NH농협 등 5대 은행의 가계대출 잔액은 2024년 말 734조1000억 원에서 올해 6월 말 775조1000억 원으로 늘었다. 1년 6개월 새 41조 원이 폭증한 것이다.
은행별로는 NH농협은행이 같은 기간 137조6000억 원에서 148조6000억 원으로 11조 원 불어나 가장 큰 증가 폭을 나타냈다. 이어 신한은행(7조8000억 원), KB국민·우리은행(각 7조6000억 원), 하나은행(7조 원) 순으로 증가액이 컸다.
올 들어 가계대출 증가세는 더욱 가팔라지는 양상이다. 지난 1월 1조5000억 원 감소하며 잠시 주춤했던 국내은행 가계대출은 2월 반등에 성공한 뒤 5월 5조5000억 원, 6월 5조9000억 원 등으로 증가 폭을 키웠다. 특히 주택담보대출이 6월 한 달 동안에만 2조6000억 원 폭증하며 전체 상승세를 끌어올렸다.
은행권 규제에 따른 제2금융권 ‘풍선효과’도 본격화됐다. 보험업권 가계대출은 4월(-3927억 원) 감소세에서 5월(8813억 원) 반등한 뒤, 6월에는 1조 원을 넘어섰고 7월에도 7172억 원(잠정치) 불어났다. 불황형 대출인 보험계약대출이 5~7월 석 달 새 2조4647억 원 급증하며 이 같은 증가세를 주도했다.


[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
금융당국은 올해 가계부채 증가율을 경상성장률 이내로 관리해 국내총생산(GDP) 대비 가계부채 비율을 낮춰간다는 방침이지만, 총량 억제 위주의 규제가 실수요자의 대출 선택지만 좁히고 있다는 비판도 제기되고 있다. 은행 문턱이 높아지면 대출 수요가 보험·상호금융 등 제2금융권으로 쏠려 취약차주의 금융비용만 가중된다는 것이다.
박성훈 의원은 “정부가 대출 문턱만 무작정 높이는 바람에 빚은 잡지 못하고 대출 수요를 보험권 등으로 떠미는 풍선효과만 키웠다”며 “‘두더지 잡기식 규제’의 피해는 결국 무주택자와 청년 등 실수요자에게 돌아가는 만큼, 단순한 창구 봉쇄가 아니라 가계부채의 근본적 원인을 겨냥한 정교한 대책을 마련해야 한다”고 짚었다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요1
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보