





가 동반 흑자를 기록했다. '))

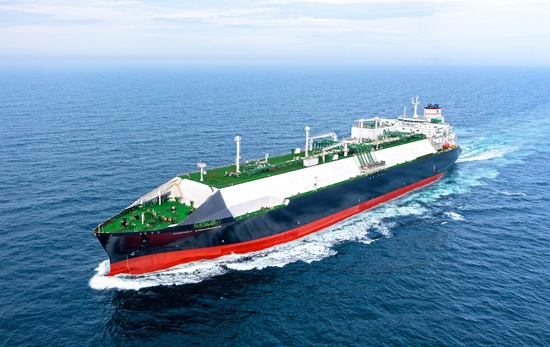
친환경 선박 등 고부가가치 선박의 호조세가 올해 1분기 실적에 반영되며 조선 3사(HD한국조선해양·삼성중공업·한화오션)가 동반 흑자를 기록했다.
28일 금융감독원 전자공시시스템에 따르면 HD현대의 조선·해양 부문 자회사 HD한국조선해양은 매출이 전년 동기 대비 13.9% 증가한 5조5156억 원의 매출을 기록했다. 영업이익도 선별 수주에 따른 선가 상승분이 반영되고 생산 안정화로 비용을 절감하며 1602억 원을 기록했다. 4개 분기 연속 흑자 달성이다.
HD현대 관계자는 “불확실한 글로벌 경영환경 속에서 선별 수주 전략과 맞춤형 영업전략을 통해 성장을 이어갈 수 있었다”며 “조선 부문에서 친환경 고부가가치 선박 수주가 지속되고 있는 만큼 향후 수익성 확대를 위한 노력을 강화할 계획”이라고 말했다.
삼성중공업도 올해 1분기 매출 2조3478억 원·영업이익 779억 원을 기록했다. 매출은 조업 일수 감소에도 전년 동기 대비 46% 증가했다. 영업이익도 전년 동기(196억 원) 대비 약 4배 증가했다.
삼성중공업 관계자는 “영업이익이 큰 폭으로 개선돼 안정적인 흑자 구조가 정착되고 있는 것으로 평가된다”며 “지속적인 선가 상승과 고수익 선종의 매출 반영에 따른 이익률 상승이 흑자에 기여했다”고 설명했다.
한화오션도 적자 고리를 끊어내고 올해 1분기에 흑자 전환했다. 한화오션은 올해 1분기 매출 2조2836억 원·영업이익 529억 원의 경영실적을 썼다. 지난해 동기 대비 매출은 58.6% 올랐으며 영업이익은 흑자 전환했다.
한화오션도 역시 선가 지속 상승과 친환경 선박의 호조세가 흑자 전환에 크게 기여했다. 앞서 한화오션은 지난해 1965억 원의 영업적자를 낸 바 있다.
한화오션은 올해 역대 최다인 22척의 LNG(액화천연가스)운반선을 건조한다. 내년에는 24척의 LNG운반선 건조가 예정돼 있다. 국제적으로 환경 규제가 강화되면서 친환경 선박에 대한 수요가 높아지는 가운데 이처럼 한화오션이 수주 행진을 이어간다면 올해에는 흑자로 마무리지을 전망이다.
이에 올해 1분기에 흑자를 기록해 2011년 이후 13년 만에 신화를 썼다. 향후 일감도 3년치는 쌓여 있고, 환율도 1300원 후반대로 건조 계약을 달러로 체결하는 조선 업종은 환율 반사이익을 누릴 것으로 예상된다. 조선업계는 선박 수주부터 인도까지 2년가량 소요돼 계약 시점 대비 달러 가치가 상승하면 매출이 증가하는 효과를 본다.
다만 이같은 호조 속에도 중국의 추격은 위협적이다. 최근 중국은 메탄올 추진선 물량을 소화하며 건조 경험을 쌓고 있다. 특히 중국은 메탄올을 전량 수입하는 한국과 달리 메탄올을 자급할 수 있어 수주전에 유리한 상황이다.
실제로 산업통상자원부에 따르면 우리나라 1분기 수주량은 449만CGT로 중국의 490만CGT보다 뒤처진 상황이다. 영국 조선·해운 시황 분석기관 클락슨리서치에 따르면 중국은 지난해 상업용 선박 생산량 부문에서도 절반 이상(51%)을 점유하고 있다.
[관련 기사]
- K팝의 힘...방시혁·박진영 ‘빌보드 파워 100’ 선정
2026-01-29
- JYP엔터테인먼트, 서울 고덕강일지구 토지 낙찰받아
2023-10-25
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- K콘텐츠 주식부자 방시혁 2.5兆 ‘넘사벽 1위’
2023-02-15
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- 박진영, SBS와 함께 합창단원 뽑는다… 국내 최초 ‘쇼콰이어’ 장르 선봬
2022-05-02

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
[관련 기사]
- 이찬진, 증권사 CEO에 “금융소비자 중심의 DNA 이식해야”
2026-02-10
- 삼성증권 영업이익 1조 눈앞… WM·연금 전략 통했다
2024-11-26
- 전영묵 신임 대표, 삼성생명 구원투수 등판
2020-01-22

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보