









)

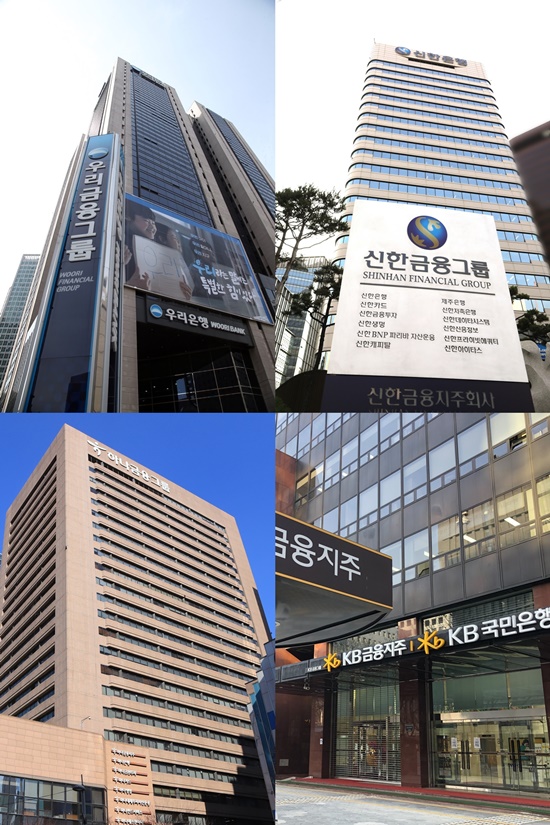
기준금리 인상 기조로 은행권이 막대한 이익을 쌓고 있는 것으로 드러났다. 5대 금융지주는 5년간 이자이익으로만 180조 원 이상을 벌어들였다. 예대금리보다 대출금리를 대폭 올리며 ‘손쉬운 이자장사’를 벌이고 있다는 지적도 나온다.
20일 김성주 더불어민주당 의원(국회 정무위원회 소속)에 따르면 5년간(2017~2021년) 5대 금융지주(KB·신한·하나·우리·NH)들이 벌어들인 이자이익은 총 182조1000억 원으로 집계됐다. 작년 한 해 동안 거둔 이자이익만 44조9000억 원에 달했다. 이는 5년 전인 2017년(28조4000억 원)과 비교해 58.1% 급증한 수준이다.
이익 대부분을 이자이익에 의존했다. 지난해 총이익(이자이익+비이자이익) 중 이자이익이 차지하는 비중은 82.5% 수준이었다. 비이자이익 중에서는 수수료이익이 컸다. 금융지주 소속 은행들이 5년간 벌어들인 수수료이익은 총 39조3000억 원으로 드러났다.
이자이익 등의 급증으로 5대 금융지주의 당기순이익은 2017년 9조1000억 원에서 지난해 16조8000억 원으로 45.8% 늘어났다. 5년간 당기순이익 합계는 61조 원이다. 올해도 막대한 이익을 거둘 것으로 예상된다. 금융감독원이 17일 발표한 국내은행의 올해 1~3분기 이자이익은 40조6000억 원으로 전년 동기 대비 20.5% 늘었다. 역대 최대 규모다.
이를 두고 금융지주사들이 예대금리차(예금금리와 대출금리 차이)를 활용해 ‘손쉬운 이자 장사’에 몰두하고 있다는 비판이 이어지고 있다. 금리 하락기에는 대출금리보다 예금금리를 더 많이 내리고 금리 상승기에는 예금금리보다 대출금리를 더 많이 올린다는 지적이다.



[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
실제로 예대금리차는 2020년 말 2.05%p, 2021년 말 2.21%p, 9월 말 2.46%p로 계속 커지고 있다. 최근의 예대 금리차(2.46%p)는 2014년 2분기(2.49%) 이후 8년 만에 최대로 벌어진 수준이다. 김성주 의원은 “경기가 좋아도 나빠도 치열한 경쟁 없이 이자 장사로 안정된 수익을 얻고 이를 통해 과도한 배당과 성과급 잔치가 이뤄지는 것은 문제다”며 “‘약탈적 금융 사회’가 되지 않도록 금융당국의 더욱 철저한 관리·감독이 필요하다”고 지적했다.
한편 증권업계는 은행업에 대해 “더 이상 금리상승 수혜주로 볼 수 없다”는 진단을 내렸다. 예대금리차 인하 압력과 조달비용 상승으로 순이자마진(NIM) 상승폭이 둔화되고 금리 급등 부작용으로 크레디트 비용(대출잔액 중 대손충당금을 쌓는 비율)이 상승할 수밖에 없다는 이유에서다. 은행주를 담은 ‘KRX 은행’ 지수는 지난주(14~18일) 0.51% 떨어졌다.
최정욱 하나증권 연구원은 “기준금리 인상으로 올해 은행 평균 NIM은 20bp(1bp=0.01%p) 상승이 예상되지만 내년에는 9bp 상승에 그칠 전망이다”면서 “금리 급등에 따른 부작용 발생이 현실화될 것으로 예상되는데 부동산 위축에 따른 건설 프로젝트 파이낸싱(PF)과 가계 신용대출 연체율 상승이 예상된다”고 전했다.
이어 “조달 환경 악화로 이제는 대출 성장을 위해서는 NIM을 훼손할 수밖에 없고 내년 대출성장률 4% 예상하지만 조달 비용 상승은 불가피하다”면서 “이제는 조달 경쟁력이 은행의 가장 큰 핵심 경쟁력으로 부각될 것이고 모바일 앱 월간활성이용자수(MAU), 기업고객 충성도 및 시금고·구금고 유치 능력이 저원가성 예금 방어력을 좌우할 것이다”고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보