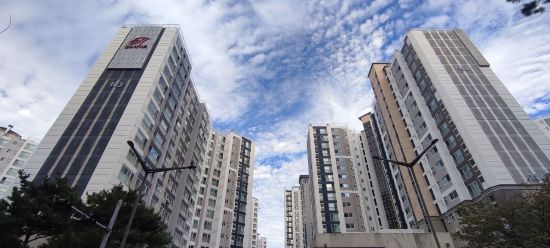










최근 서울, 경기도 등의 집값이 급등하며 부동산투자자로부터 새로운 투자처인 오피스텔에 관한 많은 세무관련 문의가 오고 있다. 그리고 오피스텔 관련 세금문의 중 가장 많이 언급되는 건 일반사업자로 내는 것과 간이사업자로 내는 것 중 어느 쪽이 유리한지의 문제이다.
오피스텔을 업무용으로 사용하면 부가가치세를 부담하게 된다. 업무용 오피스텔을 취득하고 일반사업자등록을 하게 되면 건물분에 해당하는 부가가치세만큼 환급받을 수 있다.
하지만 사업자등록을 하지 않거나 사업자등록을 하더라도 일반사업자가 아닌 간이사업자로 등록하게 되면 환급받지 못한다. 간이사업자란 연간 매출액 4800만원 미만인 사업장인 경우 선택할 수 있다. 영세한 사업자들에게 세무신고와 납부부담을 줄여주기 위해 만든 제도다.
그렇다고 꼭 간이사업자가 일반사업자보다 유리한 건 아니다. 임대수입이 발생해 부가가치세를 납부할 때 간이사업자가 부가가치세, 종합소득세 계산 시 유리하다. 반대로 업무용 오피스텔을 매입할 때 세금계산서를 발행하면 일반사업자는 부가가치세 환급을 받을 수 있지만 간이사업자는 받을 수 없다. 또 간이사업자는 세금계산서 발행을 할 수 없기 때문에 임차인이 세금계산서를 발급받길 원하는 경우 임차계약이 성사되지 못할 수도 있다.
만약 일반사업자로 등록해 업무용오피스텔 매입 시 부가가치세를 환급받은 후에 간이과세로 변경했다면 경과한 기간에 따라 반환해야 한다. 간이과세자로 변경을 원하는 경우에도 오피스텔 매입 시 부가가치세를 환급 받았다면 10년 후에 변경하는 것이 유리하다.
그렇다면 오피스텔을 업무용이 아닌 주택용으로 공급한다면 어떤 세무문제를 고려해야할까.


[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
먼저 업무용과 주거용 오피스텔의 가장 큰 차이는 부가가치세 과세여부임을 알아둬야 한다. 주택임대는 부가가치세 면세되기 때문에 주거용으로 공급하는 오피스텔은 부가가치세를 납부하지 않는다.
그리고 오피스텔 매입 시 주거용이라면 건물분의 부가가치세를 환급받아도 안 된다. 이를 잘못알고 신고하면 10%~20%의 신고불성실가산세와 납부불성실가산세가 부가되기 때문에 조심해야 한다.
주거용 오피스텔은 세법상 주택으로 보기 때문에 종합소득세, 양도소득세, 취득세 등에서 전부 주택과 같은 규정을 적용한다. 따라서 양도소득세 계산 시 주택 수에 포함되기 때문에 다주택 보유자는 양도소득세 계산 시 주택 수에 포함시켜서 계산해야 한다.
일반 주택과 마찬가지로 주거용 오피스텔을 임대사업자로 등록하게 되면 다음과 같은 규정을 적용받을 수 있다.
첫째, 전용60제곱미터 이하의 오피스텔을 취득하는 경우 18년 말까지 취득세를 면제한다. 단 신규분양에 대해서만 적용한다. 둘째, 2채이상의 주택을 임대사업자등록을 하는 경우 재산세감면을 받을 수 있다. 셋째, 장기 임대를 하는 경우 기준시가 기준 수도권은 6억원, 비수도권은 3억이하의 경우 종합부동산세 합산대상에서 배제된다.
이처럼 오피스텔은 사용목적에 따라 세법규정의 적용이 달라진다. 특히 주택과 관련된 세법규정은 서울주택가격 폭등과 더불어 규제대상이 되기 때문에 해가 멀다하고 새롭게 바뀐 규정이 나온다. 이를 확인하면서 임대 업무에 활용하는 것이 우리의 소중한 세금을 아끼는 길이라 하겠다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요1
감동이에요1
화나요0
슬퍼요1

 기사제보