









)

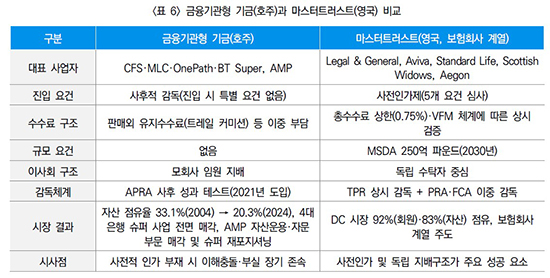
호주에서는 한때 은행과 보험회사 등 금융회사가 퇴직연금 시장을 장악했지만 주요 금융그룹이 잇따라 관련 사업을 매각했다. 반면 영국에서는 보험회사들이 기금형 퇴직연금의 핵심 사업자로 성장했다. 같은 금융회사가 시장에 뛰어들었지만 결과는 정반대로 갈렸다. 수수료와 지배구조, 이해상충 관리 등 시장의 ‘룰’이 승패를 갈랐다는 분석이다.
한국형 기금제, 독립 수탁·비용 통제가 관건
국내에서도 기금형 퇴직연금 도입 논의가 본격화하면서 두 나라의 엇갈린 경험이 주목받고 있다. 퇴직연금 적립금이 500조 원을 넘어선 가운데 보험업계가 경쟁력을 확보하려면 운용 능력뿐 아니라 수탁법인의 독립성과 가입자 이익을 우선하는 제도 설계가 필요하다는 지적이다.
보험연구원이 10일 발간한 ‘호주·영국의 기금형 퇴직연금 비교와 보험산업의 과제’에 따르면 국내 퇴직연금 적립금은 2020년 255조5000억 원에서 2025년 말 501조4000억 원으로 5년 만에 약 두 배 늘었다. 하지만 원리금보장형 중심의 운용으로 수익률은 2~3%대에 머물고 있다. 올해 2월 노사정 공동선언을 계기로 기존 계약형과 병행하는 기금형 퇴직연금 도입 논의도 구체화했다.
기금형은 가입자가 금융회사와 개별 계약해 상품을 선택하는 기존 방식과 달리 전문 수탁자가 여러 가입자의 자금을 모아 운용하는 구조다. 국내에서는 금융기관 개방형과 여러 사업장이 공동 수탁법인을 만드는 연합형, 중소기업퇴직연금기금을 확대하는 공공기관 개방형 등이 논의되고 있다.

[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06
[관련 기사]
- 국세청 오뚜기 정조준… 자금유용 의혹 조사
2025-10-16
- 오뚜기, 세계 식탁으로 뻗어가는 K-푸드 대표주자
2025-09-09
- 식품家 연봉 1위 롯데 신동빈… 김정수 삼양 부회장은 18% 줄어
2025-03-26
- 해외 진출이 해답… 식품업계, 해외시장 확장 박차
2025-03-17
- 대기업 대표 자사주 매입 늘어… 고려아연 최윤범 1위
2024-10-23
- 진격의 K라면 수출 ‘쑥쑥’… 올 10억 달러 달성 낙관
2024-07-24

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
보험연구원은 우리나라가 기금형 퇴직연금을 성공적으로 정착시키려면 수탁법인 사전인가제와 독립적인 지배구조, 이해상충 방지체계를 갖춰야 한다고 제언했다. 수수료 상한과 VFM(Value for Money·가치 대비 비용)을 도입해 성과·비용 비교 기반을 만들고 규모의 경제를 활용한 저비용 운용과 대체투자 역량도 확보해야 한다고 봤다.
특히 수탁법인의 독립성과 가입자 이익 최우선 원칙, 이해상충 방지 의무를 구체적인 인가·운영·감독 기준으로 법제화할 필요가 있다고 강조했다. 국내 보험사도 원리금보장형 중심에서 벗어나 실적배당형과 대체투자 경쟁력을 높여야 한다는 주문이다.
호주 ‘계열사 중심’의 실패… 영국 ‘독립 수탁’의 성공
호주는 1992년 기금형 퇴직연금인 ‘슈퍼애뉴에이션’을 본격화한 뒤 은행과 보험사 등이 운영하는 금융기관형 기금이 시장을 주도했지만 이후 판도가 뒤집혔다.
호주 금융감독기관 APRA의 2025년 자료 등에 따르면 금융기관형 기금의 자산 점유율은 2004년 9월 33.1%에서 2025년 6월 19.6%로 떨어졌다. 산업형 기금은 같은 기간 11.6%에서 36.2%로 뛰었다. 보험연구원이 2022년 자료를 토대로 정리한 2021년 기준 10년 평균 수익률도 산업형이 연 8.6%로 금융기관형 6.8%보다 1.8%p 높았다.
금융그룹 중심의 사업구조도 발목을 잡았다. 계열 운용사와 자문사, 판매채널을 활용하면서 비용이 중첩됐고 모회사 중심 이사회는 이해상충 문제를 키웠다. 2018~2019년 왕립위원회 조사 이후 ANZ와 NAB, CBA, Westpac 등 호주 4대 은행은 퇴직연금이나 자산관리 사업을 대부분 매각했다.
영국은 정반대 길을 걸었다. 여러 기업 근로자의 자금을 전문 수탁자가 통합 운용하는 ‘마스터트러스트’를 중심으로 시장을 키웠다. 영국 연금감독청(TPR)의 2026년 자료에 따르면 2025년 마스터트러스트는 확정기여형(DC) 퇴직연금 회원의 92%, 자산의 83%를 차지했다. Legal & General과 Aviva, Standard Life 등 보험사 계열도 대형 사업자로 성장했다.
영국에서는 보험회사가 자금을 지원하더라도 주요 투자·운영 결정은 독립 수탁이사회가 맡는다. 시장 진입 전 적격성과 재정 지속 가능성, 내부통제를 심사하고 디폴트 운용상품 총수수료도 적립금의 0.75% 이내로 제한한다. 투자성과와 비용, 서비스 품질을 평가하는 VFM 체계를 통해 저성과·고비용 기금의 개선과 통합도 유도한다.
결국 두 나라의 승패를 가른 것은 금융회사의 참여 여부가 아니라 가입자의 돈을 어떤 구조로 운용했느냐였다. 호주는 금융그룹 중심의 수직계열화와 이해상충에 발목을 잡힌 반면 영국은 독립 수탁과 비용 통제로 보험회사도 성장할 수 있는 시장을 만들었다.
500조 원을 넘어선 국내 퇴직연금 시장에서도 기금형 도입은 보험사에 새로운 성장 기회가 될 수 있다. 다만 독립적인 수탁체계와 가입자 이익 최우선 원칙을 국내 제도에 얼마나 충실히 담느냐가 한국형 기금형 퇴직연금의 성패를 가를 전망이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보