









)

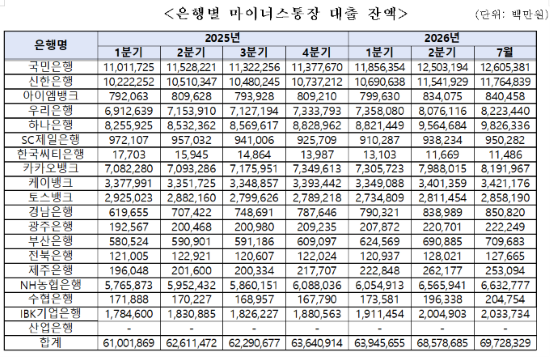
고물가에 시달리는 가계가 이미 개설해 둔 마이너스통장 한도까지 끌어 쓰며 버티고 있는 것으로 나타났다. 올 들어 7개월 만에 대출 잔액이 6조 가까이 폭증하면서 70조 원에 육박했는데, 신규 계좌는 제자리걸음인 반면 대출금만 불어나 가계의 현금 흐름에 빨간불이 켜진 상황이다.
국회 정무위원회 소속 박성훈 국민의힘 의원이 14일 금융감독원으로부터 제출받은 자료에 따르면, 국내 은행의 마이너스통장 실제 대출잔액은 지난해 말 63조6409억 원에서 올해 7월 말 69조7283억 원으로 증가했다. 7개월 만에 6조874억 원(9.6%)이 급증한 것으로, 6월 말(68조5786억 원) 대비 한 달 동안 늘어난 금액만 약 1조1496억 원에 달한다.
반면 같은 기간 마이너스통장 계좌 수는 486만9319개에서 489만3636개로 0.5%(2만4317개) 증가하는 데 그쳤다. 계좌 수는 1%도 채 늘지 않았는데 실제 대출금은 9% 이상 불어난 형국이다. 신규 대출자의 유입이 아니라 기존 이용자들이 마이너스통장 한도에서 돈을 더 많이 꺼내 쓰고 있다는 의미다.
계좌당 실제 대출 잔액도 가파르게 불어났다. 지난해 말 약 1306만 원이었던 계좌당 잔액은 올해 7월 약 1424만 원으로, 7개월 사이 평균 117만 원(9%) 늘었다. 최근 흐름을 봐도 6월 말 대비 7월 말 계좌 수는 0.1% 증가에 그친 반면 잔액은 1.6% 불어나면서 증가세가 더욱 가속화되는 모양새다.

[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- K팝의 힘...방시혁·박진영 ‘빌보드 파워 100’ 선정
2026-01-29
- JYP엔터테인먼트, 서울 고덕강일지구 토지 낙찰받아
2023-10-25
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- K콘텐츠 주식부자 방시혁 2.5兆 ‘넘사벽 1위’
2023-02-15
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- 박진영, SBS와 함께 합창단원 뽑는다… 국내 최초 ‘쇼콰이어’ 장르 선봬
2022-05-02
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
은행별 마이너스통장 잔액을 보면 7월 말 기준 KB국민은행이 12조6053억 원으로 최대를 기록했다. 이어 신한은행(11조7648억 원), 하나은행(9조8263억 원), 우리은행(8조2234억 원), 카카오뱅크(8조1919억 원) 순이었다.
대출 이자 부담 역시 높은 수준이다. 올 7월 기준 평균 금리는 토스뱅크가 7.34%로 가장 높았으며 한국씨티은행(7.19%), SC제일은행(6.83%), 제주은행(6.74%), 광주은행(6.71%), iM뱅크(6.7%), 케이뱅크(6.65%)가 뒤를 이었다. 반면 KB국민은행은 4.98%로 유일하게 4%대를 유지하며 주요 은행 가운데 가장 낮았다.
필요한 만큼 쓰고 쓴 돈에 대해서만 이자를 부담하는 마이너스통장은 가계의 대표적인 긴급 유동성 창구로 꼽힌다. 계좌 수 증가 없는 대출금 폭증을 단순한 대출 규모 확대가 아닌, 가계의 자금 사정 악화와 신용대출 의존도 심화를 나타내는 경고음으로 읽어야 하는 이유다.
박성훈 의원은 “계좌 수는 제자리인데 대출금만 폭증한 것은 가계의 급전 의존도가 심각해졌음을 보여주는 방증”이라며 “현장 현금 흐름은 마르는데 단순 대출 총량만 죄는 정책으로는 가계부채의 본질적 문제를 해결할 수 없다”고 지적했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보