






)

자동차보험 손해율이 다시 상승하는 가운데 15년째 유지된 자기부담금 제도가 보험료 인상 압력을 키우고 있다는 분석이 나왔다.
보험연구원은 13일 발간한 KIRI 리포트에서 자동차보험 자기부담금 제도의 실효성이 낮아지고 있다며 차량 가격과 수리비 상승을 반영한 제도 개선이 필요하다고 제언했다. 연구원은 최근 자기차량손해 담보의 사고발생률과 건당 손해액이 함께 증가하는 현상을 자기부담금 제도의 기능 약화와 연관지어 분석했다.
차량 가격과 수리비는 크게 올랐지만 자기부담금 상한은 2011년 이후 50만 원에 머물러 있다. 연구원은 이 때문에 고가 차량일수록 보험금을 활용한 수리 유인이 커지고, 결과적으로 보험료 인상 요인으로 이어질 가능성이 있다고 지적했다.
최근 몇 년 사이 전기차와 고가 스포츠유틸리티차량(SUV) 보급이 늘고 첨단운전자보조시스템(ADAS) 센서와 카메라 등 고가 전장부품이 확대되면서 사고 한 건당 수리비도 과거보다 높아졌다. 경미한 접촉사고라도 센서와 전장부품을 함께 교체해야 하면 수리비가 수백만 원까지 불어날 수 있다는 게 업계 설명이다.
한 손해보험업계 관계자는 본지에 “수입차나 전기차는 경미한 접촉사고라도 센서와 전장부품을 함께 교체하면서 수리비가 수백만 원까지 늘어나는 경우가 있다”며 “자기부담금을 일률적으로 올리기보다는 차량가액과 사고 유형, 수리비 수준 등을 반영해 부담액을 차등화하는 방안도 검토할 필요가 있다”고 말했다.
[관련 기사]

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
실제 자동차보험 손해율은 상승세를 이어가고 있다. 2025년 상반기 기준 자기차량손해 손해율은 94.3%, 대물배상 손해율은 93.8%까지 높아졌다. 자기차량손해 건당 손해액도 2020년 180만 원에서 2025년 상반기 200만 원 수준으로 늘었고, 대물배상 역시 200만 원을 넘어서는 등 수리비 부담이 빠르게 커지고 있다. 차량가액 상승과 부품 가격 인상이 맞물리면서 보험금 지급 규모도 함께 증가하는 추세다.
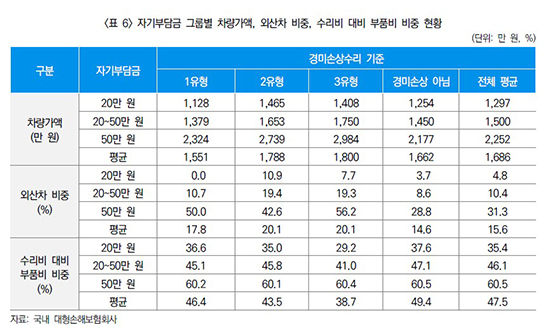
연구원이 국내 대형 손해보험사의 차대차 사고 4만663건을 분석한 결과도 같은 흐름을 보여준다. 자기부담금이 50만 원인 가입자의 평균 자기차량 수리비는 486만 원으로, 자기부담금이 20만 원인 가입자의 평균 수리비 90만 원보다 5배 이상 많았다. 경미한 사고에서도 자기부담금 50만 원 그룹은 평균 수리비가 439만 원에 달한 반면 20만 원 그룹은 82만 원에 그쳤다.
대물배상 보험금 대비 자기차량손해 보험금 비중도 자기부담금 50만 원 그룹은 2.25배로, 20만 원 그룹의 0.54배보다 약 4배 높았다. 자기부담금 대비 보험금 비중 역시 50만 원 그룹이 8.71배로 다른 그룹보다 크게 높았다. 연구원은 가입자가 고액 수리비 가운데 상당 부분을 보험으로 보전받을 수 있어 부품 교체 등 비용이 큰 수리를 선택할 유인이 커질 수 있다고 분석했다.
이 같은 차이는 차량 특성과도 연결됐다. 자기부담금 50만 원 그룹의 평균 차량가액은 2252만 원으로 다른 그룹보다 높았고, 외산차 비중도 31.3%로 자기부담금 20만 원 그룹의 4.8%보다 6배 이상 높았다. 수리비 가운데 부품비가 차지하는 비중도 60.5%로 가장 높아 고가 차량일수록 부품 교체 중심의 수리가 이뤄지는 경향이 나타났다.
보험연구원은 현재 자기부담금 상한 50만 원이 2011년 제도 개편 당시 차량 가격과 수리비 수준을 기준으로 설계된 만큼 현실을 충분히 반영하지 못하고 있다고 지적했다. 자기차량손해를 청구하지 않는 가입자가 결과적으로 고가 차량 가입자의 보험금을 함께 부담하는 구조가 형성될 가능성도 있다는 설명이다.
아울러 단기적으로 차량 가격과 수리비 상승을 반영해 자기부담금 제도를 현실화하고, 중장기적으로는 물적사고 할증 기준과 보험료 할인·할증 체계 전반을 재정비해야 한다고 제언했다. 해외 사례로는 영국의 자율 선택형 자기부담금 제도와 미국의 사고 유형별 차등 자기부담금 제도를 제시했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보