






)

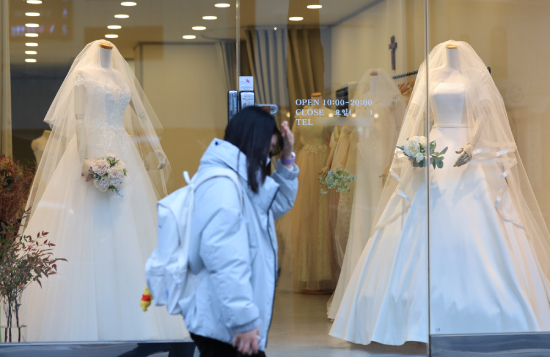
신혼부부 4쌍 중 1쌍이 3억 원 이상의 대출을 보유한 것으로 나타났다. 3억 원 이상 고액 대출 비중은 8년 새 4배 넘게 늘었으며, 주택을 보유한 신혼부부일수록 대출 규모가 컸다.
28일 국가데이터처 국가통계포털(KOSIS)에 따르면 결혼한 지 5년 이내인 초혼 신혼부부 가운데 3억 원 이상 대출을 보유한 비중은 2024년 24.0%로 집계됐다. 관련 통계가 시작된 2016년(5.3%)과 비교하면 4배 이상 증가한 수준이다.
반면 소액 대출 비중은 감소했다. 1000만 원 미만 대출 비중은 2016년 8.8%에서 2024년 4.6%로 줄었다. 1000만~3000만 원 미만도 14.7%에서 5.7%로, 3000만~5000만 원 미만은 12.1%에서 5.6%로 각각 감소했다.
전체적인 대출 규모도 커졌다. 2024년 초혼 신혼부부의 대출잔액 중앙값은 1억7900만 원으로 전년보다 5.0% 증가했다. 관련 통계가 시작된 2016년(7778만 원)과 비교하면 130.1% 늘었다.
대출잔액은 제1·2금융권의 가계대출과 개인사업자의 기업대출을 합한 금액이다. 중앙값은 대출잔액이 있는 부부의 금액을 크기순으로 나열했을 때 가운데 위치한 값이다.


[관련 기사]
- K팝의 힘...방시혁·박진영 ‘빌보드 파워 100’ 선정
2026-01-29
- JYP엔터테인먼트, 서울 고덕강일지구 토지 낙찰받아
2023-10-25
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- K콘텐츠 주식부자 방시혁 2.5兆 ‘넘사벽 1위’
2023-02-15
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- 박진영, SBS와 함께 합창단원 뽑는다… 국내 최초 ‘쇼콰이어’ 장르 선봬
2022-05-02
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21
[관련 기사]
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
대출잔액 중앙값은 2017년 9000만 원, 2018년 1억 원으로 올라선 뒤 증가세를 이어갔다. 2021년 1억5000만 원을 넘어섰고 2022년 1억6000만 원대, 2023년 1억7051만 원으로 늘었다.
주택 보유 여부에 따른 대출 규모 차이도 컸다. 2024년 주택을 보유한 초혼 신혼부부의 대출잔액 중앙값은 2억2824만 원으로, 주택을 보유하지 않은 부부(1억4169만 원)보다 8664만 원 많았다. 3억 원 이상 대출 비중도 유주택 부부가 33.2%로 무주택 부부(16.7%)의 약 2배였다.
신혼부부가 보유한 주택의 가치가 높아진 점도 대출 규모와 관련이 있는 것으로 보인다. 서울에 거주하는 유주택 신혼부부 가운데 보유 주택의 공시가격 총액이 6억 원을 초과하는 비중은 2015년 5.0%에서 2024년 31.4%로 높아졌다.
맞벌이 여부에 따라서도 차이가 나타났다. 맞벌이 신혼부부의 대출잔액 중앙값은 1억9800만 원으로 외벌이 부부(1억5787만 원)보다 4000만 원 이상 많았다. 3억 원 이상 대출 비중도 맞벌이(28.0%)가 외벌이(18.8%)보다 높았다.
자녀가 있는 신혼부부의 대출잔액 중앙값은 1억8826만 원으로 무자녀 부부(1억6950만 원)보다 많았다. 3억 원 이상 대출 비중도 유자녀 부부가 26.8%로 무자녀 부부(21.1%)보다 높았다.
신혼부부는 상대적으로 소득과 자산 축적 기간이 짧은 만큼 대출 규모가 커질수록 금리 변동에 따른 상환 부담도 커질 수 있다.
특히 변동금리 대출의 금리 산정에 활용되는 코픽스(COFIX·자금조달비용지수)가 오르면 대출금리도 함께 오를 수 있다. 올해 8월 신규 취급액 기준 코픽스는 연 3.18%로, 2024년 12월(3.22%) 이후 가장 높은 수준을 기록했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보