




가 수출과 내수 양면에서 나란히 올랐다. 다만 여전히 기준선을 하회했으며 60% 이상의 제조업 기업 영업이익이 연초 목표치에 미달할...'))

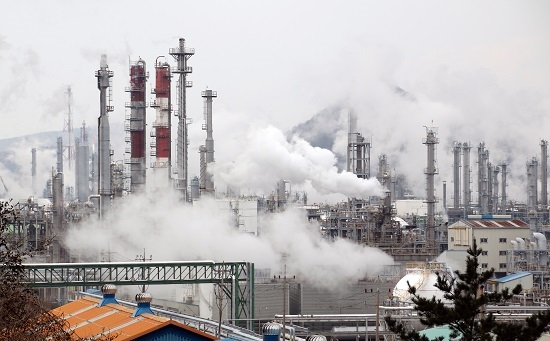
제조업 경기 전망 지수(BSI)가 수출과 내수 양면에서 나란히 올랐다. 다만 여전히 기준선을 하회했으며 60% 이상의 제조업 기업 영업이익이 연초 목표치에 미달할 전망이다.
대한상공회의소(대한상의)는 전국 2413개 제조기업을 대상으로 ‘2026년 4분기 제조업 기업경기전망지수’를 조사한 결과를 27일 공개했다. 4분기 제조업 BSI는 전 분기(80)보다 6p 오른 86으로 집계됐다.
수출기업 BSI는 반도체·화장품 등 주력 품목의 수출 호조에 힘입어 전 분기 대비 5p 오른 91로 집계됐다. 내수 기업도 환율 안정에 따른 수입 원자재 가격 부담 완화의 영향으로 7p 상승한 85를 기록했다. 수출·내수기업 지수가 동반 상승한 것은 2025년 3분기 이후 다섯 분기 만에 처음이다.
다음 분기 경기가 개선될 것으로 보는 업종 역시 전 분기 대비 증가했다. 기준치(100)를 웃도는 업종은 전 분기에 반도체(113) 1개뿐이었으나, 4분기에는 반도체, 화장품, 의료·정밀, 조선, 제약·바이오 등 5개로 늘었다. 특히 반도체(139)는 집계 이래 가장 높은 수치를 기록하며 4개 분기 연속 기준치 100을 상회했다.
화장품(120)과 의료·정밀(108)은 전 분기 대비 각각 20p, 28p 상승하며 반도체 다음으로 긍정적 전망이 우세했다. 고부가가치 선종 중심으로 수주가 늘어난 조선(103)과 바이오시밀러 제품 등의 수출이 증가한 제약·바이오(102) 업종도 물량 증가를 예상한 기업들이 많아 전 분기보다 체감경기 전망이 개선됐다.
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
[관련 기사]
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23
비금속광물(88)은 전분기 혹서기·장마철 건설 수요 감소로 조사 대상 업종 중 가장 낮은 수준이었으나 환율 안정에 따른 수입 원자재 가격 안정과 가을 성수기 진입에 힘입어 27p 상승했다. 반면에 전자·통신(80)은 메모리·동박적층판(CCL)·구리 등 원부자재 가격과 물류비 상승에 따른 비용 부담으로 인해 전분기 대비 13p 하락했다.
올해 영업이익이 연초 목표치에 미달할 것으로 예상한 기업은 60.4%로 집계됐다. ‘목표 수준 달성’은 31.7%였고 ‘10% 이내 일부 초과 달성’(6.4%)과 ‘크게 초과 달성’(1.5%)을 합한 초과 달성 전망은 7.9%에 그쳤다.
영업이익 목표 달성의 최대 애로사항으로는 ‘원자재·에너지 등 생산 비용 상승(43.2%)’이 가장 많이 꼽혔다. 다음으로 △판매·수주 여건 악화(24.9%) △인건비 증가 및 인력 확보 애로(11.7%) △환율 변동성(6.8%) △통상 환경 악화(4.1%) △규제·인허가 등 제도(1.3%) 순으로 나타났다.
강민재 대한상의 경제정책팀장은 “일부 주력 업종의 호조와 수출·내수기업의 경기 심리 개선으로 제조업 경기전망 지수가 두 분기 연속 상승했으나 기업 10곳 중 6곳은 영업이익 목표 미달을 예상하고 있다”라며 “원자재·에너지 등 생산비용 상승이 기업들의 가장 큰 애로로 나타난 만큼 원자재 수급 안정과 에너지 비용 부담 완화 등 기업 경영 여건 개선을 위한 정책적 뒷받침이 필요하다”고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보