






)

요즘은 ‘착한 돈’과 ‘나쁜 돈’이 있는 것 같다. AI·반도체·바이오와 혁신기업으로 흘러가는 돈에는 ‘생산적 금융’이라는 이름이 붙는다. 반면 부동산으로 향하는 돈은 줄여야 할 대상으로 여겨진다. 정부도 부동산에 집중됐던 자금을 기업과 첨단산업으로 돌리겠다는 방향을 분명히 하고 있다.
취지는 이해할 만하다. 집값 상승에 베팅한 자금이 부동산으로 몰리고 가계부채가 늘어나는 동안 기업에 충분한 자금이 공급되지 않는다면 경제 전체로도 바람직하지 않다.
정부는 ‘생산적 금융으로의 대전환’을 추진하고 있다. 향후 5년간 150조 원 규모의 국민성장펀드를 통해 첨단전략산업과 벤처·혁신기업 등에 자금을 공급한다는 계획이다. 동시에 가계대출을 관리하고 부동산과 금융의 연결고리를 약화시키겠다는 방향을 제시했다.
이런 변화에는 분명 긍정적인 측면이 있다. 부동산 담보대출 등 상대적으로 안전한 영역에 집중됐던 금융권 자금이 기술과 아이디어를 가진 기업으로 흘러갈 계기를 만들었다. 미래 성장동력을 키우려면 금융도 담보만 볼 것이 아니라 기업의 기술과 성장 가능성을 평가할 필요가 있다는 화두를 던진 모습이다.
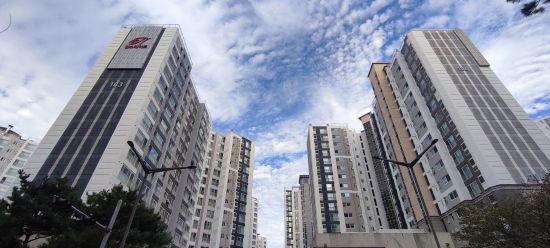
하지만 자금의 목적지만으로 생산적인 돈과 비생산적인 돈을 나눌 수 있을까. 그동안 금융이 부동산을 선호한 데에는 나름의 이유가 있다. 은행 입장에서 아파트는 가격을 확인하기 쉽고 채무자가 돈을 갚지 못해도 담보를 통해 일정 부분 회수할 수 있다. 반면 스타트업은 담보가 부족하고 미래가치를 판단하기 어렵다. 돈이 상대적으로 안전하고 회수 가능성이 높은 곳으로 흘러온 것을 금융회사만 탓하기 어려운 이유다. 또 같은 부동산 금융이라도 성격은 다를 수 있다. 이미 지어진 아파트 가격 상승에 베팅하는 대출과 새로운 주택을 짓기 위한 자금은 같지 않다. 주택 건설 자금은 자재와 고용으로 이어져 새로운 자산을 만든다.
기업금융도 마찬가지다. 새로운 기술과 산업에 투자하는 자금이 있는 반면 경쟁력을 잃은 기업에 대출을 계속 연장해 오히려 비효율을 낳을 수도 있다는 양면이 상존한다.
결국 중요한 것은 돈이 어디로 갔느냐보다 무엇을 만들어냈느냐다. 공장과 기술에 투자해 생산성을 높인 돈도, 필요한 주택과 인프라를 건설한 돈도 실물경제에 기여한다. 따라서 생산적 금융으로의 전환은 필요하지만 부동산 금융 자체를 ‘나쁜 금융’으로 악마화해서도 안 된다. 부동산 쏠림을 줄이는 것과 필요한 부동산 금융까지 위축시키는 것은 다른 문제다.
그러므로 정책은 부동산에 쏠린 금융의 무게중심을 기업과 첨단산업으로 옮기되 어느 한쪽으로 지나치게 기울지 않는 균형점을 찾아야 한다. 기업의 미래가치를 제대로 평가하는 능력을 키우는 동시에 부동산 금융도 투기적 수요와 실수요를 세밀하게 구분할 필요가 있다.
금융의 본질은 돈을 필요한 곳에 배분하는 것이다. 기업으로 향하면 ‘착한 돈’, 부동산으로 흐르면 ‘나쁜 돈’이라고 단정할 수 없는 이유다.

[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보