









)

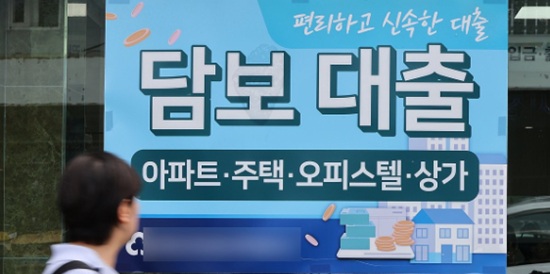
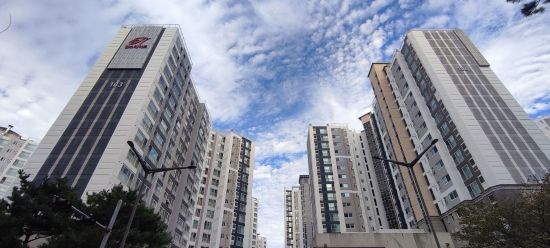
과도한 가계부채에 대한 각별한 관리가 요청되고 있다. 우리나라 가계 빚이 사상 처음 2000조 원을 넘어섰다. 집값 상승과 주택 거래 증가로 주택담보대출이 꾸준히 늘어난 데다, 증시 호황을 타고 ‘빚투(빚내서 투자)’ 수요까지 가세한 영향이다.
한은 금융통화위원회는 지난달 기준금리를 연 2.50%에서 2.75%로 0.25% P 올렸다. 시장에선 이르면 이달 추가 인상에 나설 수 있다는 전망도 나온다. 가계의 원리금 상환 부담이 늘어나면 소비 여력이 줄어들 수밖에 없다.
국제통화기금(IMF)은 이미 “한국의 가계부채는 가처분소득의 190%를 넘어 경제협력개발기구(OECD) 최고 수준이며, 중소기업의 절반은 이자도 갚지 못하는 한계기업”이라고 수차 경고한 바 있다. GDP 대비 가계부채 비율이 80%를 넘으면 경기침체 발생 확률이 높아지는 것으로 분석되고 있다.
가계부채 비율이 높으면 금융위기 위험성이 그만큼 높아지고, 실물 부문에 큰 충격을 준다. 2008년 미국발 글로벌 금융위기가 대표적 사례이다. 미국은 2000년대 초 70% 이하의 안정적인 GDP 대비 가계부채 비중을 유지했으나, 그 후 서브 프라임 모기지 주택담보대출이 빠르게 증가하면서 가계부채 비중이 2007년 4분기에 99.1%로 정점을 찍었다. 결국 미국은 2008년 9월 투자은행 리먼브러더스 사태에서 촉발된 대규모 금융위기를 겪었고, 세계 경제에 큰 충격을 안긴 악몽이 있다.
한국의 가계부채는 변동금리 비중(76.4%)이 높다. 금리 인상 시 상환 리스크가 가중된다. 가계부채 부실화를 막기 위해서는 양질의 민간 일자리 창출을 통해 ’가계의 부채 방어력‘을 확충시켜야 한다. 부동산 등 자산시장 안정화도 필요하다. 한은과 기획재정부 등 통화·금융 당국은 급증한 가계부채의 연착륙을 유도하면서 취약 계층이 빚의 악순환에 빠지지 않도록 세심한 관리에 나서길 당부한다.

[관련 기사]
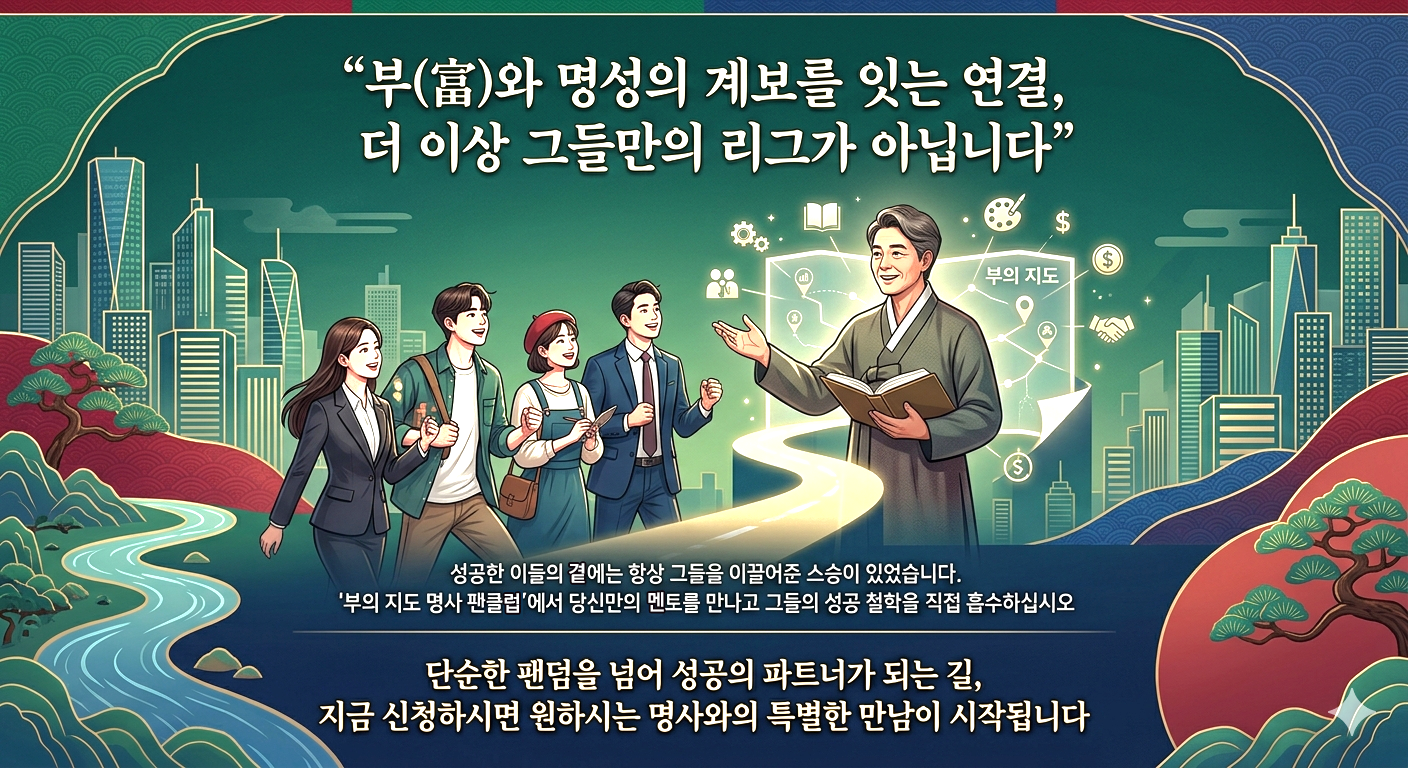
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
[관련 기사]
- K팝의 힘...방시혁·박진영 ‘빌보드 파워 100’ 선정
2026-01-29
- JYP엔터테인먼트, 서울 고덕강일지구 토지 낙찰받아
2023-10-25
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- K콘텐츠 주식부자 방시혁 2.5兆 ‘넘사벽 1위’
2023-02-15
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- 박진영, SBS와 함께 합창단원 뽑는다… 국내 최초 ‘쇼콰이어’ 장르 선봬
2022-05-02
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보