




)

공공자산을 둘러싼 논의는 매입 가격과 규모, 공급 실적에 집중되기 쉽다. 그러나 공공기관이 부동산을 매입하는 순간 사업이 끝나는 것은 아니다. 매입한 건물이 당초 목적대로 활용되는지, 예상 수요가 실제로 존재하는지, 유지·보수에 얼마나 많은 비용이 드는지 확인해야 매입 성과를 제대로 판단할 수 있다.
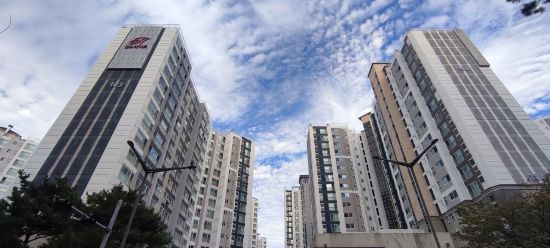
한국토지주택공사(LH)의 최근 주택 매입 정책에서도 매입 단계의 중요성이 드러난다. LH는 지난 3월 신축 매입임대주택의 매입가격 산정 방식을 감정평가 방식으로 일원화한다고 밝혔다. 9월에는 하반기 주택 매입 관련 제도 개선과 설계 검토 자료를 공개했다. 매입 가격과 설계, 입지 등을 검토하는 절차가 사업의 중요한 축이라는 의미다.
하지만 합리적인 가격에 매입했다고 해서 자산이 반드시 효율적으로 운영되는 것은 아니다. 수요가 예상에 미치지 못하거나 건물의 구조와 상태가 활용 목적에 맞지 않으면 추가 비용이 발생할 수 있다. 당초 계획한 용도로 사용하기 어려워 다른 용도로 전환해야 할 수도 있다. 매입 당시 드러나지 않았던 비용과 제약이 시간이 흐른 뒤 공공기관의 부담으로 남는 셈이다.
공공기관의 자산 활용 문제는 과거에도 지적됐다. 2023년에는 한국산업안전보건공단이 청사로 활용하기 위해 매입한 건물이 장기간 사용되지 않은 사례가 보도됐다. 건물 확보와 실제 운영 계획이 맞물리지 않으면 매입 자체가 성과를 보장하지 못한다는 점을 보여준다. 물론 개별 사례만으로 공공기관 전반의 자산 관리가 부실하다고 단정할 수는 없다. 매입한 자산의 활용도와 운영 과정에서 발생하는 비용·책임을 어떻게 관리할지는 별도로 살펴볼 필요가 있다.
공공기관 경영정보 공개시스템(ALIO)에는 기관별 재무·경영 정보와 일부 자산 관련 지표가 공개돼 있다. LH는 미매각 토지와 임대주택 운영손실 등도 주요 지표로 관리한다. 자산 상태와 운영 성과를 살펴볼 자료가 전혀 없는 것은 아니다. 문제는 이러한 지표가 매입 당시 목표와 실제 활용 결과를 얼마나 일관되게 연결해 보여주는지다.
공공기관의 부동산 매입은 단순한 자산 거래가 아니다. 주거 안정이나 공공서비스 제공, 지역 활성화 등 정책 목적을 달성하기 위한 수단이다. 따라서 매입 규모나 집행률만으로 성과를 판단하면 정작 중요한 부분을 놓칠 수 있다. 매입 이후 실제 이용률은 어떠한지, 운영비와 수선비는 예상에서 얼마나 벗어났는지, 활용도가 낮은 자산은 어떤 이유로 발생했는지를 함께 살펴야 한다.
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31
[관련 기사]
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
물론 공공자산의 가치를 수익률이나 이용률만으로 평가해서도 안 된다. 당장 수익이 나지 않더라도 정책적으로 필요한 자산이 있고, 공공서비스 특성상 일정한 유휴 공간을 확보해야 할 수도 있다. 중요한 것은 자산을 비워두었다는 사실 자체가 아니라, 그럴 필요가 있었는지와 판단이 합리적이었는지를 설명할 수 있느냐다.
공공기관의 자산은 결국 국민의 재원과 연결돼 있다. 매입할 때는 사업의 필요성과 가격을 엄격하게 따지면서, 매입한 뒤에는 활용 성과를 얼마나 투명하게 점검하는지도 돌아봐야 한다. 부동산 확보는 시작일 뿐이다. 공공기관의 진짜 성과는 얼마나 많이 사들였느냐가 아니라, 그 자산을 당초 목적에 맞게 얼마나 오래, 제대로 활용했느냐에서 드러난다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보