




씨는 노후를 위해 매달 50만 원씩 연금보험...'))

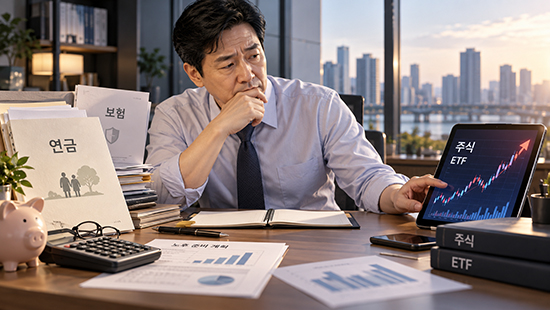
“연금이요? 받아봐야 얼마나 될지… 주식해서 돈 벌면 그게 노후자금 아닐까요?”
본지가 14일 만난 50대 직장인 A(男)씨는 노후를 위해 매달 50만 원씩 연금보험에 납입해왔지만 지금은 주식투자를 고민했다. 최근 주식시장이 주춤하긴 했지만 앞선 증시 상승기에 주변에서 투자수익을 올렸다는 이야기를 들으면서 “연금보험을 유지하는 것보다 주식이나 상장지수펀드(ETF)에 투자하는 편이 낫지 않을까”라고 말했다.
A씨의 고민은 최근 가계자금의 흐름과 맞닿아 있다. 주식시장으로 돈이 몰리면서 보험·연금 등 장기 노후자산의 상대적 비중이 줄고 있다. 투자수익을 기대하는 가계가 늘면서 보험형 연금보다 주식·펀드를 선호하는 현상도 뚜렷해지고 있다.
금융투자·보험업계에 따르면 가계 및 비영리단체의 금융자산에서 주식·펀드 비중은 2018년 18.6%에서 2025년 26.5%로 7.9%p 상승했다. 반면 보험·연금 비중은 32.9%에서 26.6%로 6.3%p 하락했다. 2018년 14.3%p였던 두 자산의 비중 격차는 지난해 0.1%p까지 좁혀졌다.
앞서 보험연구원이 12일 발간한 ‘투자자산과 노후자산의 조화를 위한 연금세제 개편’ 보고서에서 한국은행 통계를 분석한 결과다. 다만 보험·연금 자산의 절대금액이 감소했다는 뜻은 아니다. 주가 상승으로 주식·펀드 평가액이 빠르게 늘어나면 보험·연금 적립액이 증가하더라도 상대적 비중은 낮아질 수 있다.

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
실제 자금 흐름도 달라졌다. 2016~2022년 연평균 2조 원의 순유출을 기록했던 투자펀드에는 2024년 25조 9,000억 원, 2025년 75조 5,000억 원이 순유입됐다. 지난해 유입 규모는 전년의 약 2.9배에 달했다.
보험시장에서는 해약환급금이 증가하고 있다. 금융감독원 금융통계정보시스템에 따르면 변액연금 등이 포함된 생명보험 특별계정 해약환급금은 2024년 16조 1,000억 원으로 전년 대비 28.8% 늘었다. 올해 1분기에도 5조3000억 원으로 전년 동기보다 43.2% 증가했다.
같은 시기 증시 대기자금인 투자자예탁금은 2024년 말 54조2000억 원에서 올해 3월 110조 원으로 불어났다. 보험 해약자금이 실제 얼마나 증시로 흘러갔는지는 확인되지 않았지만 보험연구원은 주식시장으로의 머니무브가 보험 해약 증가에 일부 영향을 미쳤을 가능성을 제기했다.
연금보험 계약 줄고 펀드는 급증
이 같은 변화는 연금상품의 실제 계약 건수에서도 확인할 수 있었다. 금융위원회가 올해 6월 발표한 ‘2025년 우리나라 연금저축 투자 백서’에 따르면 연금저축보험 계약은 2023년 427만 8000건에서 2024년 411만 3000건, 2025년 393만 1000건으로 2년 연속 감소했다. 지난해에만 전년보다 4.4% 줄었다.
반면 연금저축펀드 계약은 정반대 흐름을 보였다. 2023년 375만 8000건에서 2024년 455만 8000건, 지난해에는 586만 3000건으로 급증했다. 지난해 증가율은 28.6%에 달했다. 연금저축보험 계약이 감소하는 동안 펀드 계약은 크게 늘어난 것이다.
금융당국은 이러한 현상의 배경으로 증시 호황에 따른 연금저축펀드 신규계약과 기존 연금계좌의 계좌이체 증가를 꼽았다. 단순히 새로 가입하는 소비자만 늘어난 것이 아니라 기존 연금 가입자들 사이에서도 투자형 상품을 선택하는 움직임이 나타났다는 의미다.
연금저축 적립금에서도 같은 변화가 확인됐다. 연금저축펀드의 적립금 비중은 2018년 약 8%에서 2025년 30.9%로 상승했다. 반면 연금저축보험 비중은 약 74%에서 57.6%로 하락했다. 또 지난해 연금저축펀드 적립금은 61조3000억 원으로 전년의 40조7000억 원보다 50.7% 증가했다.
연금저축보험 적립금은 114조1000억 원으로 여전히 가장 큰 비중을 차지했다. 그러나 전년보다 감소했다. 특히 펀드·ETF의 최근 1년 수익률 29.3%는 5년 연평균 10.3%, 10년 연평균 8.8%보다 크게 높았다. 최근 증시 호황이 투자형 연금의 매력을 한층 끌어올렸다는 해석이 가능한 대목이다.
보험업계는 투자형 금융상품에 대한 선호가 높아지면서 기존 연금보험 가입자의 이탈을 막고 신규 수요를 확보하는 것이 주요 과제로 떠올랐다고 보고 있다.
보험업계 관계자는 본지에 “가계 금융자산에서 주식·펀드 비중이 보험·연금과 사실상 같아질 만큼 투자 선호가 뚜렷해지고 있다”며 “소비자들이 전통적인 연금보험보다 투자형 상품을 선택하는 흐름이 강해지는 만큼 기존 계약 유지뿐 아니라 신규 가입자를 끌어들일 상품 경쟁력을 확보하는 것이 중요하다”고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보