




)

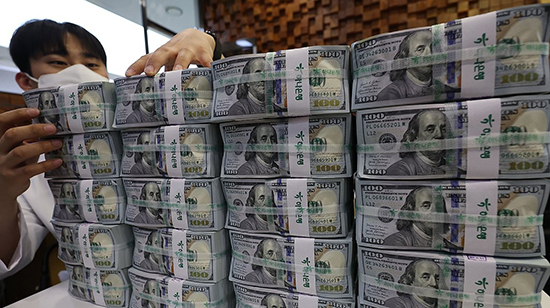
외국인이 국내 주식과 채권에서 자금을 빼는데도 원·달러 환율은 하락하는 엇갈린 흐름이 나타나고 있다. 18일 금융투자업계에 따르면 외국인 투자자금 유출로 달러 수요가 늘어나는 상황에서도 수출기업의 달러 매도가 환율을 끌어내린 주요 요인으로 작용했다는 분석이 나온다. 외국인 자금 흐름과 환율이 서로 다른 방향으로 움직이면서 환율 하락만으로 외국인 투자심리가 회복됐다고 판단하기는 어렵다는 지적이다.
10월 셋째주 마지막 영업일인 16일 한국 외환시장에서 원·달러 환율은 오후 3시30분 기준 전 거래일보다 13.2원 내린 1331.4원으로 주간 거래를 마쳤다. 장중에는 1331.0원까지 내려 연중 최저치를 경신했다. 이날 외국인은 코스피에서 3413억 원을 순매수하며 8거래일 연속 순매도를 멈췄다. 최근까지 이어진 외국인 매도와 원화 강세 흐름 속에서 당일에는 외국인 매수도 환율 하락을 뒷받침했다.
앞선 기간의 흐름을 보면 외국인 자금 이탈과 환율 하락은 동시에 진행됐다. 한국은행이 16일 발표한 ‘2026년 9월 이후 국제금융·외환시장 동향’에 따르면 9월 외국인의 국내 증권투자자금은 199억7000만 달러 순유출했다. 8월 45억 달러보다 순유출 규모가 크게 늘었다.
주식자금은 8월 4000만 달러 순유입에서 9월 141억 6000만 달러 순유출로 돌아섰다. 채권자금 58억1000만 달러도 빠져나갔다. 한은은 글로벌 장기금리 상승과 인공지능(AI) 투자 둔화 우려가 주식 투자심리를 위축시켰다고 설명했다. 채권에서는 국고채 만기도래와 단기 차익거래유인 역전에 따른 재투자 부진 등을 유출 배경으로 꼽았다.
반면 원·달러 환율은 8월 말 1368.6원에서 9월 말 1352.8원, 이달 14일 1338.3원으로 내려갔다. 같은 기간 달러인덱스가 99.4에서 102.6으로 상승한 것과도 다른 움직임이다. 한은은 중동지역 불확실성과 미국 연방준비제도의 금리 인상 기대가 환율 상승 압력으로 작용했지만, 이후 수출업체의 달러 매도 증가 등이 환율을 낮췄다고 진단했다.
수출기업 달러 매도가 환율 눌러… 원화 강세는 기업별 명암

[관련 기사]
- 군포시 초막골 생태공원 ‘맹꽁이 에코셔틀’ 확대 운영
2026-03-05
- 애국시민단체 ‘오.이.박.사’ 제200회 집회 기념 세미나 성료
2024-11-03

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
외국인이 국내 증권을 처분하고 자금을 해외로 옮기는 과정에서는 달러 수요가 생길 수 있다. 반대로 수출기업이 받은 달러를 원화로 바꾸면 시장에 달러 공급이 늘어난다. 외국인 증권자금 흐름이 환율에 영향을 주지만, 수출입 결제와 기업의 환전 수요 등 다른 거래까지 함께 봐야 환율 방향을 설명할 수 있다.
수출 흐름은 이러한 달러 공급 여건을 뒷받침하는 배경이다. 한국은행이 같은 날 발표한 ‘2026년 9월 수출입물가지수 및 무역지수(잠정)’에 따르면 9월 수출물량지수는 전년 동월보다 32.1% 상승했다. 다만 수출 증가가 같은 시점의 달러 매도로 모두 이어지는 것은 아니다. 수출대금 수취와 환전 시점이 다르고 기업이 외화를 보유할 수도 있어, 수출물량 증가율만으로 외환시장에 나온 달러 규모를 계산할 수는 없다.
원화 강세는 수출기업에도 새로운 부담을 준다. 같은 달러를 받아도 환율이 내려가면 원화로 환산한 금액이 줄기 때문이다. 한은의 2026년 9월 잠정치에 따르면 계약통화 기준 수출물가는 전월보다 2.6% 상승했지만, 원화 기준 수출물가는 0.8% 하락했다.
월평균 원·달러 환율이 8월 1406.30원에서 9월 1359.00원으로 3.4% 내려간 영향이다. 수출가격이 계약통화 기준으로 올라도 원화 환산 가격은 떨어질 수 있다는 뜻이다. 다만 이를 수출기업의 이익 감소로 곧바로 연결하기는 어렵다. 수입 원재료 비중과 외화부채, 환헤지 여부에 따라 기업별 영향이 달라진다. 달러로 원재료를 사들이는 기업은 원화 강세로 비용 부담을 일부 덜 수도 있다.
외국인 증권자금 유출과 원·달러 환율 하락이 동시에 나타난 데에는 수출기업의 달러 매도 등 서로 다른 수급 요인이 작용했다. 한국은행은 외국인 주식자금 유출 배경으로 글로벌 장기금리 상승과 AI 투자 둔화 우려를, 환율 하락 요인으로는 수출업체의 달러 매도 증가 등을 제시했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보