






)

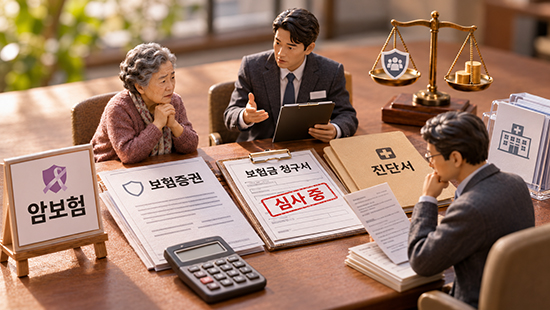
같은 암 진단을 받아도 보험사나 가입 시기, 약관 설명 여부에 따라 보험금이 달라질 수 있다. 국내에서 암보험금 지급을 둘러싼 분쟁이 이어지는 가운데 홍콩은 보험사마다 달랐던 주요 질병의 정의와 지급 요건을 통일하는 제도를 도입했다. 보험금 지급 기준을 명확히 해 소비자 혼란과 분쟁을 줄이겠다는 취지다.
60대 여성 A씨는 갑상선암 진단 후 림프절 전이까지 확인했다. 암보험금을 청구했지만 보험사는 일반암 대신 소액암 보험금만 지급하겠다고 했다. 림프절 암이 갑상선에서 전이된 만큼 최초 암 발생 부위를 기준으로 보험금을 산정해야 한다는 이유였다.
3일 보험업계에 따르면 국내에서는 암의 종류와 약관 해석, 보험사의 설명의무를 둘러싼 보험금 분쟁이 이어지고 있다. 특히 갑상선암이 림프절로 전이된 경우 보험사가 원발암 기준 분류 조항을 가입자에게 충분히 설명했는지가 주요 쟁점이다.
양희권 FM손해사정 손해사정사는 이날 본지에 “갑상선암은 질병분류코드 C73에 해당하지만 림프절로 전이되면 C77 코드가 붙으면서 일반암 보험금 지급 여부를 놓고 분쟁이 발생한다”며 “약관에 원발암 기준 분류 조항이 있더라도 보험사가 이를 충분히 설명했는지가 핵심”이라고 말했다.
한국소비자원 소비자분쟁조정위원회는 2020년 갑상선암에서 림프절로 전이된 이차성 암의 보험금 분쟁에서 보험사가 원발 부위 기준 분류 조항을 제대로 설명하지 않았다며 일반암 보험금을 지급해야 한다고 결정했다.


[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
이후 대법원은 지난해 3월 갑상선암과 림프절 전이암의 보험금 지급을 둘러싼 소송(2023다250746)에서 갑상선암(C73)이 림프절(C77.9)로 전이된 경우, 원발 부위를 기준으로 보험금을 산정한다는 약관 조항을 보험사가 계약자에게 구체적으로 설명해야 한다고 판단했다. 다만 갑상선암 보험금을 이미 지급했다면 일반암 보험금과의 차액만 지급하는 것이 합리적이라고 판시했다.
양 손해사정사는 “보험사가 해당 조항을 충분히 설명했다는 사실을 입증하면 약관에 따른 소액암 보험금 지급이 가능하지만, 설명의무를 다했다는 증거가 부족하면 일반암 보험금을 지급해야 할 수 있다”고 설명했다.
특히 오래전에 가입한 보험은 당시 설명 내용을 확인하기 어려워 분쟁이 발생하기 쉽다. 그는 “단순히 설명을 들었느냐고 묻고 동의한 녹취만으로는 충분하지 않을 수 있다”며 “림프절 전이암을 소액암으로 분류한다는 내용을 구체적으로 설명했는지가 중요하다”고 강조했다. 그러면서 “과거에는 설명 부족으로 보험금을 지급한 사례가 많았지만 이후 보험사들이 상품설명서와 안내 절차를 보완했다”며 “같은 전이암이라도 가입 시기와 설명 내용에 따라 지급 결과가 달라질 수 있다”고 덧붙였다.
홍콩은 질병 정의 통일·보험금 분쟁 줄여
이처럼 국내에서 암보험금 지급 기준을 둘러싼 분쟁이 이어지는 가운데 홍콩은 업계 공통 기준을 마련해 보험사 간 차이를 줄이는 방식을 택했다.
보험연구원이 2일 발간한 ‘KIRI 글로벌 리뷰’에 따르면 홍콩보험업연합회(HKFI)는 올해 3월 중대질병(CI) 정의에 관한 업계 자율기준을 마련하고 9월부터 시행했다. 주요 중대질병 16종과 별도 보장항목 5종의 영문·중문 정의를 통일하고 보험금 지급 요건에 활용하는 일상생활동작(ADL)의 공통 기준도 만들었다. 표준화 대상은 홍콩 중대질병보험 청구의 약 90%에 해당한다.
그동안 홍콩에서는 같은 질병이라도 보험사마다 진단 기준과 중증도, 지속기간 등 지급 요건이 달라 상품 비교가 어렵고 보험금 청구 결과에도 차이가 생길 수 있었다. 이에 공통 기준을 최소 보장 수준으로 삼되 필요한 경우 보험사가 추가 보장을 제공할 수 있도록 하고 알아보기 쉽게 구분 표시하도록 했다.
국내에서도 보험사별 지급 판단 차이는 꾸준히 문제로 지적됐다. 한국소비자원이 2013년 10월 공개한 과거 피해 사례에서는 동일한 약관에도 B보험사는 의사의 암 진단을 근거로 일반암 진단비 전액을 지급했지만, C보험사는 의료 자문 결과 상피내암이라며 20%만 지급했다. 암 수술 후 요양병원 입원 등도 직접 치료 목적에 해당하는지를 놓고 지급 여부가 갈렸다.
다만 홍콩처럼 질병 정의를 통일하더라도 약관 설명의무를 둘러싼 분쟁까지 모두 해결할 수는 없다. 양 손해사정사는 “보험금 지급 기준을 명확히 하는 동시에 소비자가 보장 범위와 제한 사항을 충분히 이해하도록 하는 것이 분쟁을 줄이는 관건”이라고 강조했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보